Key Takeaways
Global
- Tekanan saham teknologi meningkat. Nasdaq Composite turun 4,48% ke 26.140,03, sedangkan S&P 500 melemah 1,95% ke 7.659,44 dalam sepekan. Kekhawatiran mengenai pembiayaan dan keberlanjutan investasi kecerdasan buatan turut menekan saham teknologi, meskipun begitu, Dow Jones naik 0,67% ke 52.002,41.
- Bursa Asia melemah.Nikkei 225 turun 5,37% ke 65.324,29, Shanghai Composite turun 2,56% ke 3.716,28, dan Hang Seng turun 0,10% ke 24.186,83.
- Bursa Eropa bergerak positif secara mingguan.Euro Stoxx 50 naik 0,49% ke 6.203,55, DAX naik 2,13% ke 25.622,61, CAC 40 naik 1,97% ke 7.956,70, dan FTSE 100 naik 3,13% ke 10.881,90.
- Volatilitas pasar meningkat. Indeks VIX naik 34,70% menjadi 19,99 dari 14,84 pada 9 Oktober, mencerminkan meningkatnya permintaan perlindungan terhadap risiko pergerakan saham AS.
- Harga energi kembali naik. Brent futures ditutup pada US$109,86 per barel, naik 4,91% dalam sepekan menurut data Pasardana. Kenaikan energi berpotensi mempertahankan tekanan biaya dan ekspektasi inflasi.
- US Treasury tenor 10 tahun berada pada 5,09% pada 16 Oktober 2026
Domestik
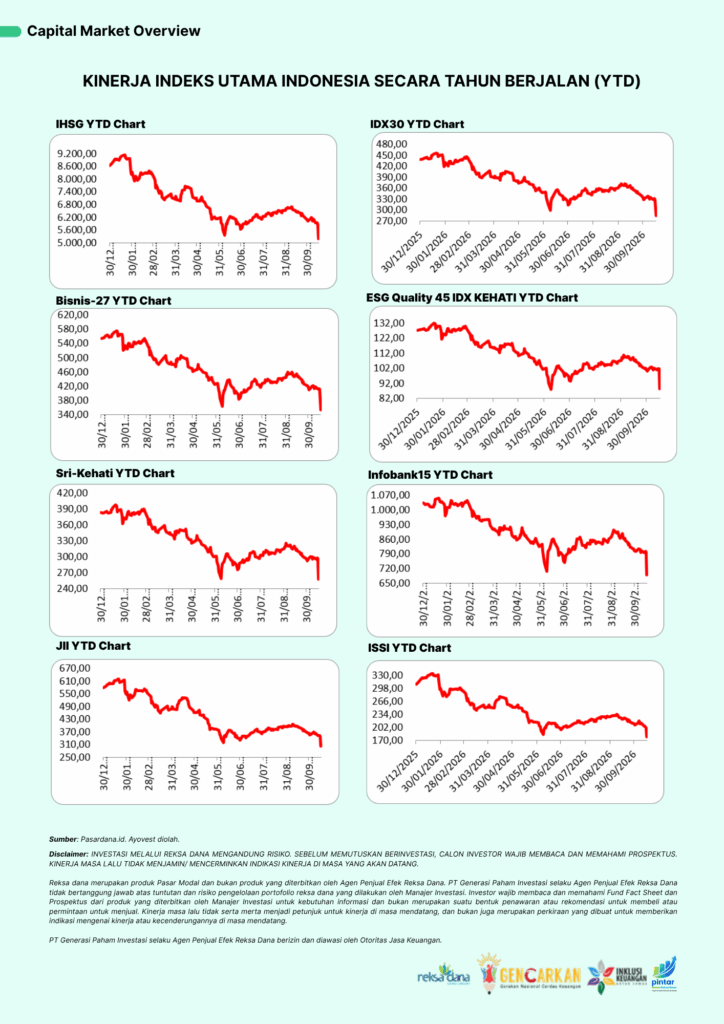
- IHSG mengalami koreksi tajam.Indeks turun 14,91% ke 5.185,105 dari 6.093,759 pada penutupan pekan sebelumnya. Kapitalisasi pasar tercatat Rp9.157 triliun, turun 14,43% secara mingguan.
- Arus investor asing mencatat net sell.Penjualan bersih asing mencapai Rp3,195 triliun selama pekan pelaporan, dibandingkan Rp2,446 triliun pada pekan sebelumnya.
- Seluruh sektor saham melemah.Sektor energi turun 19,27% dan infrastruktur 19,03%, sementara properti dan real estat turun 8,89%, menjadi sektor dengan koreksi mingguan paling terbatas.
- Rupiah melemah terhadap dolar AS.USD/IDR ditutup pada Rp18.005 per dolar AS, naik 0,70% secara mingguan. Kenaikan kurs USD/IDR menunjukkan pelemahan rupiah.
- Imbal hasil obligasi tetap tinggi. Yield SBN pemerintah tenor 10 tahun tercatat 7,169%
- Ketidakpastian status pasar menjadi perhatian utama.MSCI sedang mempertimbangkan kemungkinan reklasifikasi Indonesia menjadi pasar mandiri (standalone market) karena persoalan transparansi kepemilikan dan integritas pasar. Status tersebut masih berupa usulan yang memerlukan proses lanjutan, bukan perubahan final.
Sentimen Global
Pekan 12–16 Oktober 2026 ditandai oleh meningkatnya kehati-hatian di pasar keuangan global. Kekhawatiran mengenai keberlanjutan pembiayaan investasi kecerdasan buatan, tingginya biaya pendanaan, serta meningkatnya ketidakpastian geopolitik mendorong penyesuaian portofolio. Tekanan paling terlihat pada saham teknologi dan komunikasi, sementara saham sektor energi dan utilitas relatif lebih kuat.
Dari sisi energi, Brent futures mencapai US$109,86 per barel pada 16 Oktober, naik 4,91% dalam sepekan. Kenaikan harga energi dapat meningkatkan biaya transportasi dan produksi, kemudian memengaruhi inflasi. Apabila tekanan harga bertahan, ruang pelonggaran kebijakan moneter dapat menjadi lebih terbatas. Namun, dampaknya terhadap inflasi aktual bergantung pada durasi kenaikan harga, kondisi permintaan, dan transmisi biaya ke konsumen.
Kombinasi ketidakpastian inflasi dan biaya pendanaan turut memengaruhi pasar obligasi. Yield atau imbal hasil obligasi Treasury AS tenor 10 tahun tercatat 5,09% pada 16 Oktober 2026. Yield merupakan tingkat imbal hasil yang mencerminkan harga pasar obligasi; secara umum, kenaikan yield berkaitan dengan penurunan harga obligasi yang sudah beredar. Tingkat imbal hasil yang tinggi juga dapat meningkatkan tingkat diskonto yang digunakan pasar dalam menilai laba perusahaan, khususnya emiten dengan ekspektasi pertumbuhan jangka panjang.
Pergerakan indeks saham menunjukkan respons yang tidak seragam. Dow Jones masih membukukan kenaikan mingguan 0,67%, tetapi Nasdaq turun 4,48% dan S&P 500 turun 1,95%. Di Asia, Nikkei 225 dan Shanghai Composite melemah, sementara bursa Eropa mencatat kenaikan mingguan. Pada saat yang sama, VIX meningkat menjadi 19,99, menandakan meningkatnya kewaspadaan pasar terhadap fluktuasi harga saham AS.
Pekan depan (19–23 Oktober), agenda yang perlu dicermati mencakup:
- PDB kuartal III dan data September China (19 Oktober)
- Inflasi Inggris (21 Oktober)
- Keputusan suku bunga Bank of Korea dan inflasi Jepang (22 Oktober)
- PMI flash Oktober AS, Eropa, dan Jepang (23 Oktober)
- Laporan kinerja kuartalan, antara lain Meta dan Tesla
Pejabat The Fed memasuki masa tenang menjelang FOMC 28 Oktober. Perkembangan geopolitik dan harga minyak tetap menjadi faktor yang dipantau. Tidak ada satu indikator yang dapat memastikan arah pasar.
Sentimen Domestik
Pasar saham Indonesia mengalami tekanan signifikan pada pekan pelaporan. IHSG ditutup pada 5.185,105 pada 16 Oktober 2026, turun 14,91% dibandingkan penutupan 9 Oktober sebesar 6.093,759. Kapitalisasi pasar turun dari Rp10.701 triliun menjadi Rp9.157 triliun. Statistik BEI juga menunjukkan bahwa IHSG mencapai level terendah sekaligus penutupan mingguan pada 5.185,105.
Tekanan terjadi secara luas pada pasar saham. Sektor energi melemah 19,27%, infrastruktur 19,03%, industri 17,96%, dan bahan baku 17,15%. Sebaliknya, sektor properti dan real estat terkoreksi 8,89%, sedangkan keuangan turun 10,56%. Data ini menunjukkan bahwa penurunan tidak terbatas pada satu sektor, meskipun besarnya koreksi berbeda antarindustri.
Salah satu sentimen penting adalah pemberitaan mengenai usulan MSCI untuk mempertimbangkan reklasifikasi Indonesia menjadi standalone market. Pertimbangan tersebut dengan kekhawatiran mengenai transparansi kepemilikan saham, konsentrasi kepemilikan, dan integritas perdagangan. Usulan tersebut menimbulkan ketidakpastian terhadap akses pasar saham Indonesia dalam indeks global dan potensi penyesuaian alokasi oleh investor yang menggunakan indeks sebagai acuan. Namun, nilai arus dana yang benar-benar akan keluar belum dapat dipastikan dan tidak boleh diperlakukan sebagai realisasi.
Di pasar valuta asing dan surat utang, USD/IDR tercatat Rp18.005 pada 16 Oktober, naik 0,70% secara mingguan. Kenaikan kurs tersebut menunjukkan rupiah melemah terhadap dolar AS. Sementara itu, yield SBN tenor 10 tahun tercatat 7,169%, dibandingkan yield US Treasury 10 tahun sebesar 5,09%. Perbedaan tingkat yield tersebut tidak dengan sendirinya menunjukkan arah arus modal karena investor juga mempertimbangkan risiko nilai tukar, likuiditas, risiko kredit, dan prospek kebijakan.
Dari sisi fundamental, data BPS menunjukkan inflasi September 2026 sebesar 3,28% secara tahunan dan 0,30% secara bulanan, dengan inflasi inti 2,84% secara tahunan. BI-Rate terakhir yang dapat dirujuk dari keputusan RDG September adalah 5,75%; keputusan baru untuk periode 12–16 Oktober tidak tercantum dalam berkas yang diperiksa.
Pekan depan (19–23 Oktober), agenda yang perlu dicermati mencakup:
- Rapat Dewan Gubernur Bank Indonesia (RDG BI) 20–21 Oktober
- Tindak lanjut proses konsultasi MSCI
Capital and Fund Performance
Ayovest’s Wrap
Pekan 12–16 Oktober 2026 memperlihatkan peningkatan tekanan pada pasar keuangan, baik global maupun domestik. Di pasar global, penyesuaian saham teknologi, kenaikan harga energi, dan meningkatnya volatilitas berlangsung bersamaan. Di Indonesia, tekanan diperbesar oleh koreksi IHSG sebesar 14,91%, penjualan bersih investor asing sebesar Rp3,195 triliun, serta ketidakpastian terkait usulan perubahan klasifikasi pasar oleh MSCI. Kondisi ini menunjukkan bahwa sentimen pasar dapat dipengaruhi secara bersamaan oleh faktor eksternal dan perkembangan struktural di dalam negeri.
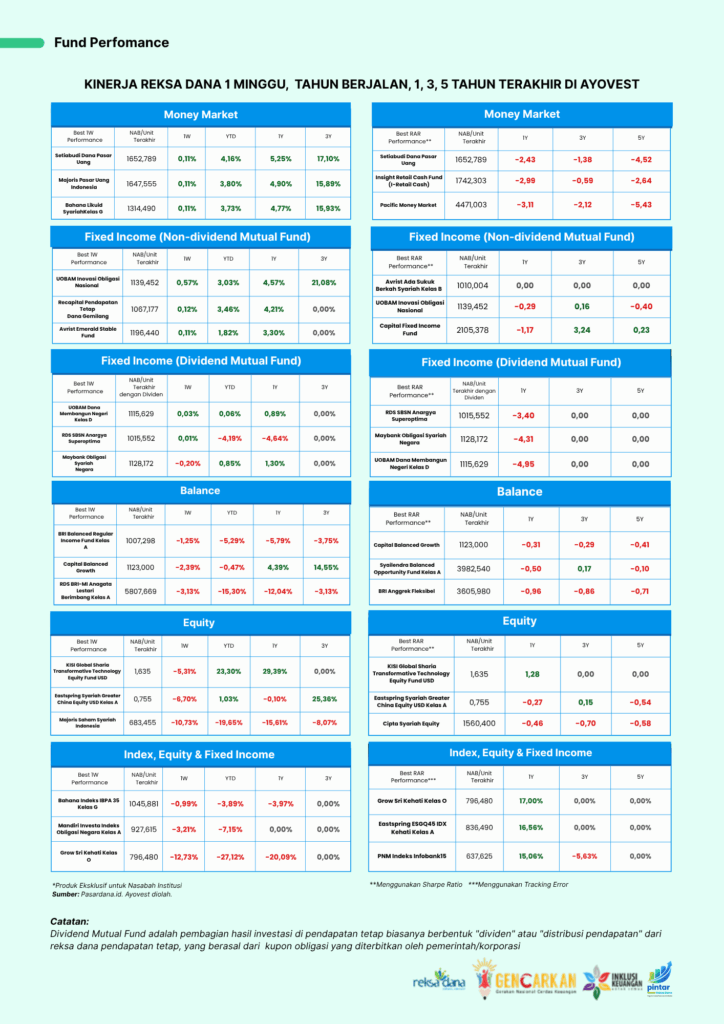
Perbedaan kinerja antarindeks dan antarkategori reksa dana juga memperlihatkan bahwa hasil investasi tidak selalu bergerak seragam sebagai gambaran, data historis Pasardana untuk periode 1W per 16 Oktober 2026 mencatat:
- Pasardana Indeks Reksadana Pasar Uang: +0,07%
- Pasardana Indeks Reksadana Pendapatan Tetap: -0,59%
- Pasardana Indeks Reksadana Campuran: -6,32%
- Pasardana Indeks Reksadana Saham: -13,21%
Reksa dana pasar uang, pendapatan tetap, campuran, saham, dan indeks memiliki karakteristik portofolio serta sensitivitas risiko yang berbeda. Karena itu, angka kinerja mingguan perlu dibaca bersama periode pengukuran, tujuan investasi, risiko, dan informasi produk yang relevan, bukan secara terpisah.
Bagi investor ritel, laporan ini dapat digunakan sebagai bahan untuk memahami perkembangan pasar dan mengevaluasi informasi yang tersedia. Kinerja mingguan menggambarkan perubahan dalam periode pendek, sedangkan YTD memberikan gambaran sejak awal tahun; keduanya tidak menjamin arah kinerja selanjutnya. Perkembangan inflasi, kebijakan bank sentral, nilai tukar, yield obligasi, arus dana asing, serta tindak lanjut isu MSCI tetap perlu dipantau karena dapat mengubah kondisi pasar.
Disclaimer: INVESTASI MELALUI REKSA DANA MENGANDUNG RISIKO. SEBELUM MEMUTUSKAN BERINVESTASI, CALON INVESTOR WAJIB MEMBACA DAN MEMAHAMI PROSPEKTUS.
Reksa dana merupakan produk pasar modal dan bukan produk yang diterbitkan oleh Agen Penjual Efek Reksa Dana. PT Generasi Paham Investasi selaku Agen Penjual Efek Reksa Dana tidak bertanggung jawab atas tuntutan dan risiko pengelolaan portofolio reksa dana yang dilakukan oleh Manajer Investasi.
Informasi dalam laporan ini disajikan untuk tujuan edukasi dan informasi pasar, bukan merupakan penawaran, permintaan untuk menjual, atau rekomendasi untuk membeli maupun menjual efek atau produk reksa dana tertentu. Data kinerja historis tidak menjamin atau mencerminkan indikasi kinerja di masa mendatang dan bukan merupakan proyeksi kinerja. Investor perlu membaca serta memahami Fund Fact Sheet dan prospektus produk terkait sebelum mengambil keputusan investasi.
PT Generasi Paham Investasi adalah Agen Penjual Efek Reksa Dana yang berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Glosarium
- MSCI (Morgan Stanley Capital International): perusahaan penyedia indeks pasar saham, data keuangan, dan alat analisis investasi global yang berkantor pusat di New York, Amerika Serikat. Indeks yang dikeluarkannya (seperti MSCI Emerging Markets Index dan MSCI World Index) menjadi acuan utama bagi manajer investasi dan investor institusional dunia dalam mengalokasikan dana mereka.
- Yield: tingkat imbal hasil obligasi yang mencerminkan kondisi harga pasar dan arus pembayaran yang diharapkan.
- BI-Rate: suku bunga kebijakan Bank Indonesia yang menjadi salah satu acuan kondisi moneter.
- YTD (year-to-date): perubahan kinerja yang dihitung sejak awal tahun sampai tanggal pelaporan.
- Net sell: kondisi ketika nilai penjualan investor lebih besar daripada nilai pembeliannya dalam periode tertentu.
- Sharpe Ratio: ukuran imbal hasil relatif terhadap risiko yang dihitung dengan mempertimbangkan volatilitas dan tingkat imbal hasil bebas risiko.
- Tracking Error: ukuran seberapa besar pergerakan kinerja suatu portofolio menyimpang dari indeks acuannya.
- VIX: indeks volatilitas ekspektasian pasar saham AS, bukan indeks harga saham.