Key Takeaways
Global
- Wall Street menutup pekan di zona hijau. S&P 500 naik 1,15% ke 7.811,54, Dow Jones 0,93% ke 51.654,95, dan Nasdaq 0,64% ke 27.366,17 (penutupan 9 Oktober). S&P 500 sempat mencetak rekor penutupan pada awal pekan, sehingga kenaikan terjadi di tengah yield yang tinggi.
- Risalah FOMC: seluruh peserta mendukung kenaikan bunga September. Suku bunga acuan The Fed (Federal Funds Rate) naik ke 3,75%–4,00%, dan sebagian besar peserta menilai satu kenaikan lagi hingga akhir 2026 mungkin tepat. Probabilitas pasar untuk kenaikan pada rapat 27–28 Oktober menyusut ke kisaran 17% (CME FedWatch, 7 Oktober).
- Yield UST 10 tahun sempat menyentuh level tertinggi sejak 2002. Yield (imbal hasil obligasi) naik ke sekitar 5,35% pada 7 Oktober dan ditutup 5,24% pada 9 Oktober. Yield tinggi menaikkan biaya pendanaan dan dapat menekan valuasi aset berisiko.
- Harga minyak bertahan di atas US$100. Brent ditutup US$104,72 per barel (naik 2,42% sepekan) dan WTI US$91,85 (naik 0,81%), dipengaruhi risiko pasokan di Selat Hormuz, pernyataan AS tidak menyerang Iran sebelum 3 November, dan gangguan produksi Teluk Meksiko akibat badai.
- Asia terbelah; Korea Selatan dan Singapura tertekan. Nikkei 225 naik 1,06% dan Hang Seng 1,00%, sedangkan Shanghai turun 0,74%, KOSPI turun 4,95% ke 6.625,93 (data 8 Oktober; pasar libur 9 Oktober), dan Straits Times turun 4,13% ke 5.401,89.
- Euro Stoxx 50 melemah 1,00%; emas dan dolar AS menguat. Euro Stoxx 50 ditutup 6.176,15, DAX turun 0,57%, CAC 40 turun 1,19%, FTSE 100 naik 0,86%. Emas (futures) naik 1,30% ke US$4.216,30 per ons dan indeks dolar AS (DXY) naik 0,27% ke 102,21.
Domestik
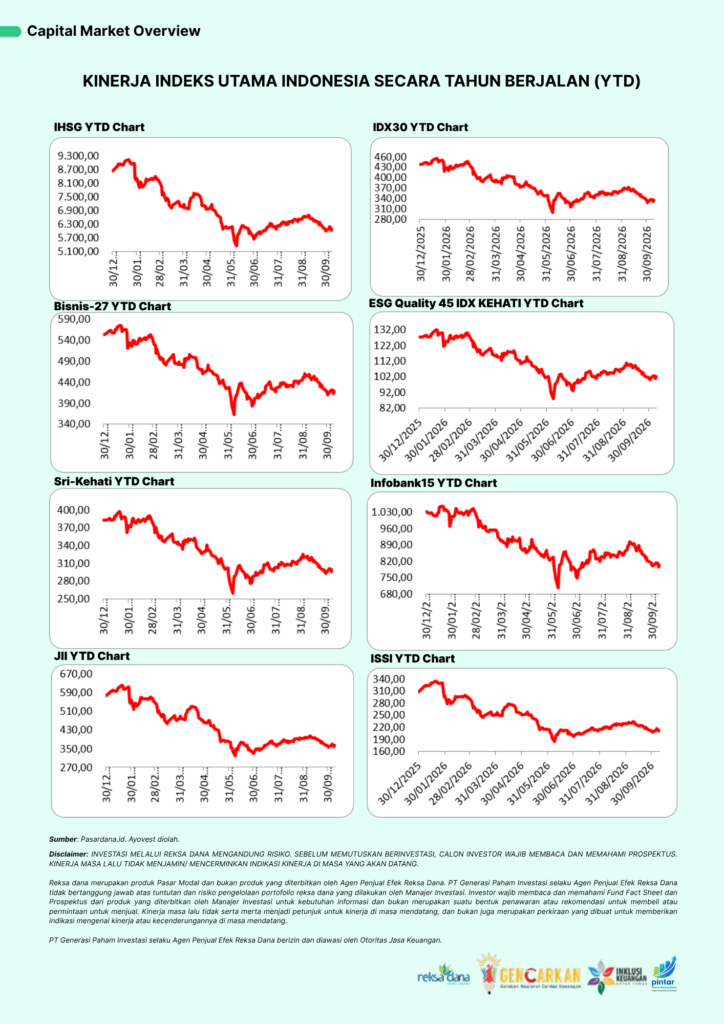
- IHSG menguat 0,94% ke 6.093,76 dari 6.036,89. Rentang pekan 5.995,82–6.216,44; sepanjang Oktober (MTD, month-to-date) naik 0,37%, sedangkan sejak awal tahun (YTD, year-to-date) masih turun 29,53%. Penutupan tertinggi pekan ini 6.192,93 (Selasa); Kamis turun 1,88% dan Jumat naik 1,04%.
- Seluruh 11 sektor menguat, dipimpin transportasi dan kesehatan. Transportasi & Logistik naik 5,85%, Kesehatan 3,59%, dan Bahan Baku 2,10%. Kenaikan terkecil tercatat pada Industri (0,14%) dan Keuangan (0,31%).
- Net sell asing menyusut, tetapi berlanjut. Net sell (nilai jual melebihi nilai beli) asing Rp2,45 triliun (US$136,69 juta), turun dari Rp5,04 triliun pekan lalu; porsi asing 23% dari nilai transaksi (41% pekan lalu). Akumulasi net sell 2026 mencapai Rp84,99 triliun. Rata-rata nilai transaksi harian naik 28,52% ke Rp16,23 triliun, sementara rata-rata volume turun 7,62% ke 46,53 miliar saham.
- Rupiah nyaris stagnan; yield SBN 10 tahun 7,24%. USD/IDR di Rp17.880, naik 0,04% sepekan (rupiah melemah tipis) dan 7,29% YTD. Selisih yield SBN 10 tahun terhadap UST 10 tahun sekitar 200 bps.
- Data BI: cadangan devisa dan keyakinan konsumen terjaga. Cadangan devisa akhir September US$146,3 miliar (US$146,5 miliar pada Agustus), setara 5,3 bulan impor. Indeks Keyakinan Konsumen September 118,1 (Agustus 118,5). BI-Rate (suku bunga acuan Bank Indonesia) bertahan 5,75% pada RDG 23 September.
- Defisit APBN September Rp319 triliun (1,24% PDB). Pendapatan negara Rp2.341,5 triliun (naik 25,5% yoy) dan belanja Rp2.660,5 triliun (naik 19% yoy); desain defisit APBN 2026 Rp689,1 triliun (2,68% PDB).
Sentimen Global
Energi mahal kembali menjadi titik awal tekanan. Brent ditutup di US$104,72 per barel pada 9 Oktober, naik 2,42% dalam sepekan. Harga bergerak signifikan sepanjang pekan: ancaman terhadap pelayaran di Teluk dan Selat Hormuz meningkat, lalu Presiden AS menyatakan tidak akan menyerang Iran sebelum pemilu paruh waktu 3 November dan menyebut pembicaraan dengan Iran “produktif”. Rencana China melanjutkan ekspor bahan bakar olahan menekan harga, sementara penghentian lebih dari 70% produksi minyak di perairan AS menjelang Badai Isaias.
Energi yang mahal menjaga kekhawatiran inflasi, dan inflasi menentukan sikap The Fed. Risalah FOMC yang dirilis 7 Oktober menunjukkan seluruh peserta mendukung kenaikan Federal Funds Rate ke 3,75%–4,00% pada September dan sebagian besar memandang satu kenaikan lagi hingga akhir 2026 mungkin tepat. Namun data setelah rapat (inflasi Personal Consumption Expenditures Price Index /PCE terealisasi di level 3% di bawah konsensus pasar 3.3% dan data pengganguran Amerika Serikat di bulan September yang naik menjadi 4,2%) membuat probabilitas kenaikan pada rapat 27–28 Oktober menyusut. Inflasi konsumen AS Agustus tercatat 3,4% yoy.
Ekspektasi suku bunga mendorong yield obligasi ke level tertinggi dalam lebih dari dua dekade. Yield UST 10 tahun naik ke sekitar 5,35% pada 7 Oktober, tertinggi sejak 2002, lalu turun setelah lelang obligasi 10 tahun mencatat permintaan kuat. Yield ditutup 5,24% pada 9 Oktober, sementara yield tenor 30 tahun berada di sekitar 5,6%. Yield yang tinggi menaikkan biaya modal dan mengurangi nilai sekarang dari laba masa depan, sehingga valuasi aset berisiko, terutama di pasar berkembang, lebih sensitif.
Dampaknya terlihat tidak seragam antarpasar saham. Wall Street menguat sepekan meski sempat terkoreksi pada Kamis (S&P 500 +1,15%). Di Asia, indeks saham negara berkembang MSCI turun 0,9% pada 7 Oktober, KOSPI turun 2,62% dan Straits Times 3,49% pada 8 Oktober, sedangkan Nikkei 225 dan Hang Seng naik sepekan. Bursa Eropa melemah kecuali FTSE 100. Dolar AS menguat tipis (DXY +0,27%) dan emas naik 1,30%.
Agenda pekan depan. Indeks harga konsumen (CPI) AS September dijadwalkan terbit Rabu, 14 Oktober (Agustus: 3,4% yoy), bersama Beige Book The Fed; indeks harga produsen dan penjualan ritel menyusul pada Kamis, 15 Oktober. Musim laporan keuangan kuartal III AS dimulai oleh bank-bank besar, dan rapat FOMC berikutnya berlangsung 27–28 Oktober.
Sentimen Domestik
IHSG naik tipis di tengah ayunan harian yang lebar. IHSG naik 0,94% (56,87 poin) ke 6.093,76. Indeks menguat Senin dan Selasa hingga mencapai penutupan tertinggi pekan ini di 6.192,93, turun 1,88% pada Kamis ke 6.031,28 seiring tekanan bursa Asia akibat minyak dan yield, lalu pulih 1,04% pada Jumat. Dalam sepekan 548 saham menguat, 222 melemah, dan 193 tidak berubah. Kontributor kenaikan sektor terbesar adalah IDXENERGY naik 0,71%, IDXBASIC naik 1,67%, IDXINDUST naik 1,51%, IDXCYCLIC naik 0,86%, IDXNONCYC naik 1,02%, IDXHEALTH naik 0,69%, IDXFINANCE naik 0,79%, IDXPROPERT -0,16%, IDXTECHNO naik 0,60%, IDXINFRA naik 1,15%, dan IDXTRANS naik 1,08%. Di sisi lain, Indeks LQ45 tercatat menguat 1,35% ke level 601,666. Sedangkan, JII naik 1,41% ke level 364,764. Selanjutnya, IDX30 ditutup menguat 1,27% ke level 334,365. Sementara IDX80 tercatat menguat 1,28% ke level 89,708.
Net sell asing mereda, sementara transaksi negosiasi menaikkan nilai transaksi. Dalam Perdagangan di Bursa Efek Indonesia, Investor asing mencatat net sell Rp2,45 triliun (Rp2.445,8 miliar), lebih kecil dari Rp5,04 triliun pekan lalu, dengan jual bersih Rp867,27 miliar terjadi pada Kamis. Rata-rata nilai transaksi harian naik 28,52% menjadi Rp16,23 triliun meski rata-rata volume turun 7,62% dan frekuensi turun 0,27%. Lonjakan nilai ini banyak berasal dari pasar negosiasi, yang menyumbang 39,64% (Rp32,16 triliun) dari total nilai transaksi pekan ini, dengan satu saham (BYAN) mencakup 32,91% nilai transaksi. Karena itu, kenaikan nilai transaksi mencerminkan komposisi transaksi, bukan sinyal arah pasar.
Rupiah relatif stabil, yield SBN tetap tinggi, dan suku bunga acuan tidak berubah. USD/IDR berada di Rp17.880 (rupiah melemah tipis 0,04% sepekan dan sekitar 7,3% sejak awal tahun). Yield SBN 10 tahun 7,24%, atau sekitar 200 bps di atas UST 10 tahun. BI mempertahankan BI-Rate di 5,75% pada RDG 23 September, dengan sasaran inflasi 2,5±1% untuk 2026–2027; inflasi September 3,28% yoy masih berada dalam kisaran sasaran tersebut. Cadangan devisa akhir September US$146,3 miliar (setara 5,3 bulan impor) dan Indeks Keyakinan Konsumen September 118,1 (di atas 100 menandakan optimisme).
Kemenkeu melaporkan realisasi APBN hingga September. Pada konferensi pers APBN Kinerja dan Fakta (KiTa) 9 Oktober, Kementerian Keuangan menyampaikan defisit Rp319 triliun (1,24% PDB) dengan pendapatan negara Rp2.341,5 triliun dan belanja Rp2.660,5 triliun (69,2% dari pagu). Pemerintah menyatakan realisasi sesuai rencana, dan desain defisit APBN 2026 adalah Rp689,1 triliun (2,68% PDB).
Agenda ke depan. Rapat Dewan Gubernur (RDG) Bank Indonesia dijadwalkan 20–21 Oktober 2026. Dari luar negeri, pasar domestik akan mencermati CPI AS (14 Oktober), arah yield global, harga minyak, dan rapat FOMC 27–28 Oktober, di samping pergerakan kurs rupiah dan arus dana asing.
Capital and Fund Performance
Ayovest’s Wrap
Tekanan dari energi, inflasi, dan yield global membuat pasar berayun lebar, tetapi IHSG tetap menutup pekan naik berkat penguatan hampir seluruh sektor dan net sell asing yang mereda.
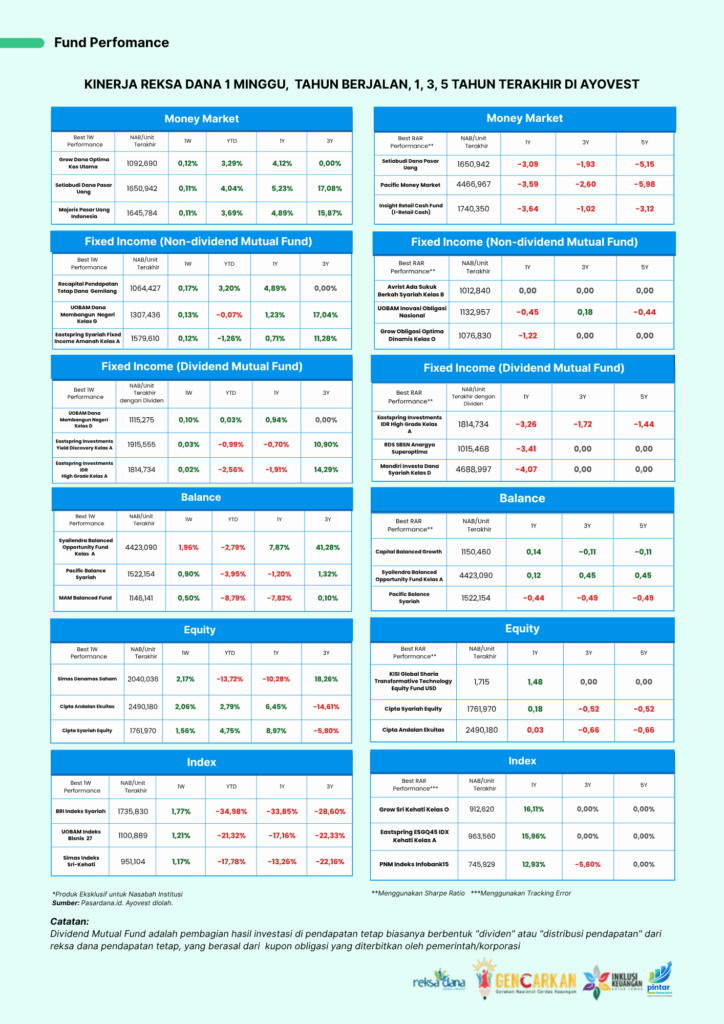
Perbedaan karakter risiko antarjenis reksa dana terlihat pada data pekan ini. Di antara produk yang dipasarkan di Ayovest, kenaikan 1W tertinggi per kategori berkisar 0,10%–0,14% pada Money Market dan Fixed Income, sedangkan pada Balance, Index, dan Equity masing-masing 1,96%, 1,77%, dan 2,17%. Rentang yang lebih lebar pada kategori yang memuat saham berarti nilai investasinya juga dapat turun lebih dalam. Karena itu, selain melihat imbal hasil, investor dapat memperhatikan acuan yang disesuakan dengan risiko, seperti Sharpe Ratio: semakin tinggi nilainya, semakin baik imbal hasil historis untuk setiap satuan fluktuasi yang ditanggung. Pasar yang bergejolak membuat sebagian investor ingin porsi yang lebih tenang. Reksadana Pasar Uang dan Pendapatan Tetap bisa dipertimbangkan, dengan kenaikan 1 minggu tertinggi 0,10%-0,14% pekan ini. Imbal hasilnya lebih kecil daripada Reksa Dana Saham, tetapi fluktuasinya juga lebih sempit. Selalu sesuaikan dengan tujuan, Profil Risiko dan jangka waktu investasi .
Sebelum berinvestasi, baca prospektus dan ringkasan informasi produk, serta kenali profil risiko dan horizon investasi. Reksa dana bukan produk bank dan tidak dijamin oleh bank maupun LPS. Bila membutuhkan rekomendasi yang disesuaikan dengan kondisi pribadi, konsultasikan dengan penasihat investasi berizin. Ayovest sebagai Agen Penjual Efek Reksa Dana menyampaikan informasi ini untuk edukasi, bukan sebagai saran atau ajakan membeli atau menjual produk tertentu.
DISCLAIMER: INVESTASI MELALUI REKSA DANA MENGANDUNG RISIKO. SEBELUM MEMUTUSKAN BERINVESTASI, CALON INVESTOR WAJIB MEMBACA DAN MEMAHAMI PROSPEKTUS. KINERJA MASA LALU TIDAK MENJAMIN/ MENCERMINKAN INDIKASI KINERJA DI MASA YANG AKAN DATANG.
Reksa dana merupakan produk Pasar Modal dan bukan produk yang diterbitkan oleh Agen Penjual Efek Reksa Dana. PT Generasi Paham Investasi selaku Agen Penjual Efek Reksa Dana tidak bertanggung jawab atas tuntutan dan risiko pengelolaan portofolio reksa dana yang dilakukan oleh Manajer Investasi. Investor wajib membaca dan memahami Fund Fact Sheet dan Prospektus dari produk yang diterbitkan oleh Manajer Investasi untuk kebutuhan informasi dan bukan merupakan suatu bentuk penawaran atau rekomendasi untuk membeli atau permintaan untuk menjual. Kinerja masa lalu tidak serta merta menjadi petunjuk untuk kinerja di masa mendatang, dan bukan juga merupakan perkiraan yang dibuat untuk memberikan indikasi mengenai kinerja atau kecenderungannya di masa mendatang.
Glosarium
- Yield: imbal hasil obligasi yang dihitung dari pembayaran bunga relatif terhadap harga obligasi tersebut.
- bps (basis points): satuan selisih persentase; 1 bps sama dengan 0,01 poin persentase.
- BI-Rate: suku bunga acuan kebijakan moneter yang ditetapkan Bank Indonesia.
- Federal Funds Rate: suku bunga acuan bank sentral Amerika Serikat (The Fed).
- Net sell: kondisi saat nilai penjualan investor lebih besar daripada nilai pembeliannya dalam periode tertentu.
- MTD/YTD: perubahan nilai sejak awal bulan (MTD) atau sejak awal tahun (YTD) sampai tanggal data terakhir.