Key Takeaways
Global
- Saham teknologi AS menekan Wall Street. Dow Jones 51.770,31 (+1,70% MTD), S&P 500 7.580,07 (−0,93%), Nasdaq 25.437,00 (−5,30%). Nasdaq turun 2,86% pada 30 Oktober dan 7,8% di bawah rekor penutupan 6 Oktober. Tekanan terpusat pada saham teknologi.
- Asia melemah, Eropa beragam. Nikkei 225 63.290,11 (−5,19%), Shanghai 3.599,02 (−6,33%), Hang Seng 23.294,42 (−5,36%). Euro Stoxx 50 6.131,31 (−2,18%), DAX 25.818,21 (+2,46%), CAC 40 7.969,42 (+0,06%), FTSE 100 10.729,78 (+1,17%).
- Volatilitas naik. VIX Futures (indikator ekspektasi volatilitas pasar saham AS dari harga opsi S&P 500) ditutup 20,15, naik 13,65% MTD. Indeks dolar AS (DXY) 101,88 (+0,37%).
- The Fed menahan suku bunga dengan dua suara berbeda. Fed Funds Rate (suku bunga acuan AS) dipertahankan di 3,75%–4,00% pada 28 Oktober dengan hasil pemungutan suara 10–2. Dua anggota memilih kenaikan 25 bps (basis poin, 1 bps = 0,01 poin persentase).
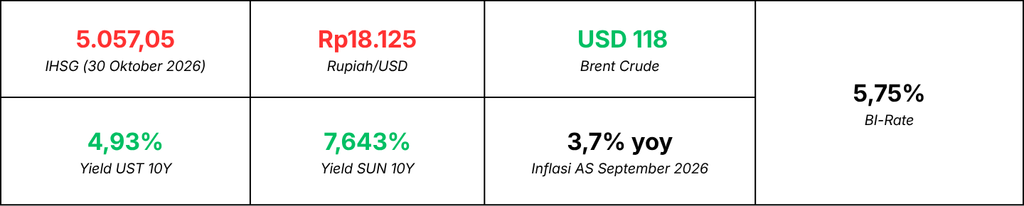
- Minyak naik tajam, emas dan perak turun. Brent 117,64 (+20,00% MTD), WTI 104,12 (+15,59%). Emas Future 3.898,90 (−6,84%), perak 49,28 (−18,84%). Yield UST 10 tahun 4,93% pada 30 Oktober, turun 0,31 poin persentase dalam satu bulan terakhir (1M).
Domestik
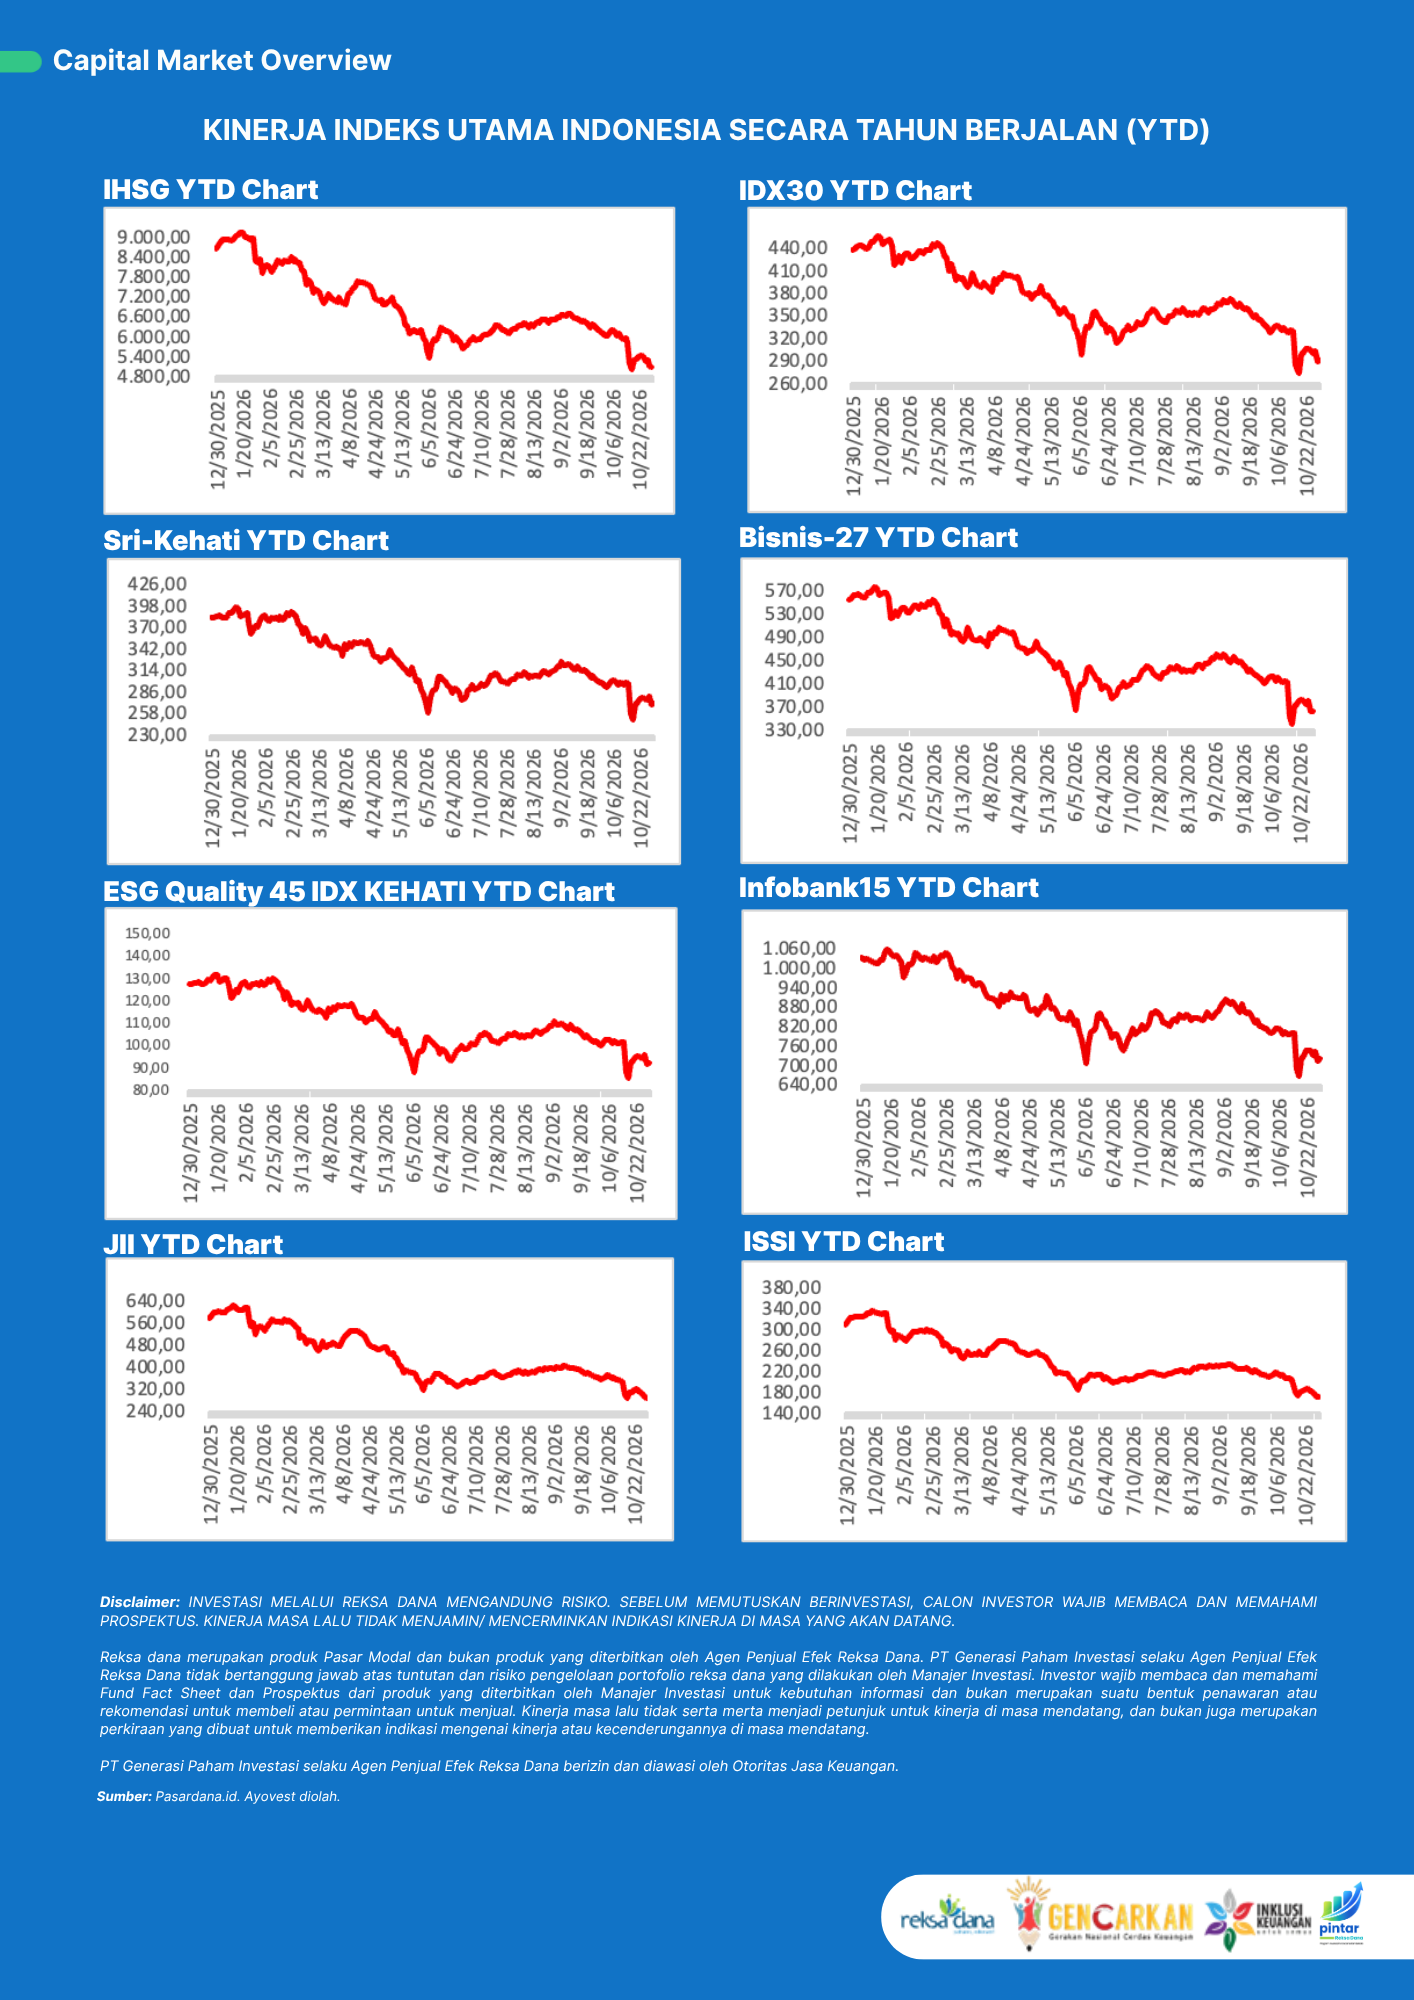
- IHSG terkoreksi 16,70% sepanjang Oktober. IHSG ditutup 5.057,05 pada 30 Oktober, dari 6.071,14 pada 30 September. Sepanjang 2026 (YTD) IHSG turun 41,52%.
- Usulan MSCI memicu trading halt 16 Oktober. Trading halt adalah penghentian sementara perdagangan saat indeks turun tajam. MSCI (15 Oktober) membuka konsultasi untuk mengubah klasifikasi Indonesia dari Emerging Market menjadi Standalone Market. Masukan diterima hingga 30 April 2027 dan keputusan diumumkan paling lambat 30 Juni 2027. IHSG ditutup 5.185,11 pada 16 Oktober, turun 11,57% hari itu dan 14,91% selama pekan 12–16 Oktober.
- Seluruh 11 indeks sektoral turun. Terdalam: infrastruktur −26,02%, barang baku −23,90%, perindustrian −22,91%, energi −21,67%. Teringan: keuangan −8,41%, properti −9,66%, kesehatan −9,69%. Tekanan meluas ke seluruh industri.
- Rupiah melemah, BI menahan BI-Rate. USD/IDR Rp18.125 (+1,51% MTD), artinya rupiah melemah. BI-Rate (suku bunga acuan BI) tetap 5,75% pada 21 Oktober. Deposit Facility naik dari 4,75% ke 5,00% dan Lending Facility tetap 6,50%. BI juga akan menurunkan GWM bank mulai November.
- Yield SBN 10 tahun naik ke 7,64%. Naik 0,48 poin persentase dalam sebulan terakhir (1M). Pada 28 Oktober, yield sempat 7,66%, tertinggi sejak Oktober 2022, setelah lelang SBN 27 Oktober menyerap Rp20,65 triliun dari target Rp30 triliun.
Sentimen Global
Oktober berakhir dengan aksi jual saham teknologi, dipicu laporan keuangan perusahaan besar. Saham Alphabet turun 12,6% pada 29 Oktober setelah arus kas negatif akibat belanja AI. Intel turun 28,6% pada 30 Oktober setelah hasilnya menunjukkan pembakaran kas dan permintaan PC melambat. Kekhawatiran bahwa belanja AI belum menghasilkan imbal hasil sepadan membuat Nasdaq turun 2,86% dalam sehari. Indeks saham global MSCI turun 1,5% pada hari yang sama, dan VIX Futures ditutup di 20,15.
Rantai kedua bermula dari energi. Brent naik ke 117,64 (+20,00% MTD) di tengah gangguan pasokan terkait konflik Timur Tengah, termasuk serangan kapal komersial di Selat Hormuz. Harga energi yang tinggi bersamaan dengan data AS yang kuat. PDB kuartal III tumbuh 3,4% (anualisasi), indeks harga PCE September naik 0,5% bulanan, dan inflasi tahunan September 3,7%. Kombinasi ini menjaga fokus pasar pada risiko inflasi.
The Fed menahan suku bunga di 3,75%–4,00% pada 28 Oktober, setelah menaikkan 25 bps pada 16 September. Cook dan Hammack memilih kenaikan, sehingga ini keputusan pertama yang tidak bulat sejak kenaikan September. Pasar memperhitungkan peluang kenaikan pada Desember sekitar 72% per 30 Oktober.
Aksi jual saham teknologi menggeser sebagian dana ke obligasi pemerintah AS, sehingga yield UST 10 tahun turun ke 4,93% pada 30 Oktober. Indeks dolar AS menguat 0,37%, sementara emas dan perak melemah masing-masing 6,84% dan 18,84%. Di Asia, Nikkei, Hang Seng, dan Shanghai turun 5,19%–6,33%, dan media mencatat ketegangan dagang China–Uni Eropa sebagai tambahan tekanan. Bursa Eropa lebih beragam: DAX dan FTSE 100 naik, Euro Stoxx 50 turun.
Agenda November 2026:
- 2 November: ISM Manufacturing PMI AS
- 3 November: Pemilu sela AS, JOLTs Job Openings
- 4 November: Inflation Rate Eropa
- 5 November: Keputusan Bank of England
- 6 November: Non-Farm Payrolls AS, Unemployment Rate AS
- 9 November: Inflation Rate Tiongkok
- 10 November: Balance of Trade Tiongkok, Inflation Rate AS
- 12 November: GDP Growth Rate AS
- 13 November: Producer Price Inflation AS
- 16 November: Industrial Production Tiongkok, Retail Sales Tiongkok
- 19 November: FOMC Minutes AS
- 25 November: Core PCE Price Index AS
- 30 November: NBS Manufacturing PMI Tiongkok
Sentimen Domestik
IHSG turun dari 6.071,14 (30 September) ke 5.057,05 (30 Oktober), atau −16,70%. IHSG sempat naik ke penutupan tertinggi bulan ini di 6.192,93 pada 6 Oktober, lalu turun tajam pada 16 Oktober setelah MSCI mengumumkan konsultasi reklasifikasi. BEI menerapkan trading halt 30 menit pada pukul 08.58, dan IHSG tetap ditutup turun 11,57% ke 5.185,11. Penutupan terendah bulan ini terjadi pada 19 Oktober di 4.996,61. IHSG kemudian naik 4,90% pada pekan 19–23 Oktober ke 5.439,26, lalu turun 7,03% pada pekan 26–30 Oktober. Kapitalisasi pasar BEI menjadi Rp8.862 triliun pada 30 Oktober. Investor asing mencatat net sell (nilai jual lebih besar dari nilai beli) kumulatif Rp97,92 triliun sepanjang 2026. BEI dan OJK menyatakan telah menempuh dan akan melanjutkan langkah peningkatan transparansi dan integritas pasar.
Seluruh 11 indeks sektoral turun. Sektor energi turun 21,67% meski harga minyak naik dan batu bara Newcastle naik 2,87% (150,45). Indeks syariah turun lebih dalam dari IHSG: ISSI −19,59% dan JII −20,17%. LQ45 turun 14,31% dan IDX30 turun 12,95%.
Dari sisi eksternal, USD/IDR ditutup Rp18.125 (+1,51% MTD). BI menyampaikan rupiah pada 20 Oktober berada di Rp17.985, melemah 0,61% dari akhir September. BI menahan BI-Rate di 5,75% pada RDG 20–21 Oktober, menaikkan Deposit Facility ke 5,00%, dan akan menurunkan GWM mulai November. Menurut BI, investasi portofolio asing pada triwulan III mencatat arus keluar bersih USD80 juta, terutama dari saham. Pada triwulan IV hingga 19 Oktober, arus masuk bersih tercatat USD660 juta, didorong SRBI dan SBN. Arus dana asing berbeda antar-instrumen.
Di pasar obligasi, yield SBN 10 tahun naik ke 7,64% (+0,48 poin persentase dalam satu bulan). Pasardana Government Bond Index turun 0,98% MTD, sedangkan Pasardana Corporate Bond Index naik 0,43%. Inflasi September 3,28% secara tahunan (BPS, 1 Oktober), berada dalam sasaran BI 2,5% ±1%. BPS juga merilis inflasi Oktober pada 2 November, di luar periode pasar: 3,23% tahunan, 0,22% bulanan, dan 2,40% sejak awal tahun.
Agenda November 2026:
- 2 November: Balance of Trade, Inflation Rate
- 5 November: GDP Growth Rate
- 17–18 November: RDG Bank Indonesia.
- Sepanjang bulan: perkembangan konsultasi MSCI, yang dibuka hingga 30 April 2027.
Capital Market & Fund Performance
Ayovest’s Wrap
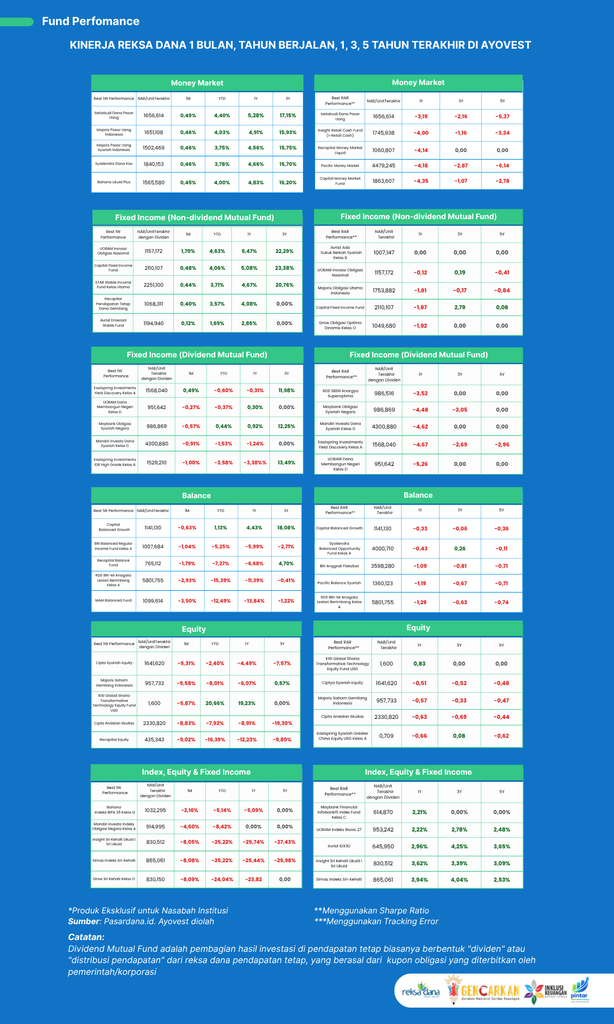
Oktober menunjukkan bahwa kondisi pasar yang sama dapat berdampak berbeda pada tiap jenis reksa dana. Pasar saham domestik dan saham teknologi global tertekan. Suku bunga acuan AS dan Indonesia masih tinggi, dan yield obligasi pemerintah Indonesia naik. Pada periode seperti ini, instrumen jangka pendek cenderung bergerak lebih stabil dibanding instrumen yang sensitif terhadap harga saham atau harga obligasi jangka panjang.
Berikut data historis reksa dana per 30 Oktober 2026. Ini bukan indikasi kinerja mendatang.
Apa yang bisa dipelajari investor dari kondisi ini ?
Pada data historis Oktober, reksa dana pasar uang dan terproteksi relatif bertahan. NAB (nilai aktiva bersih, nilai aset reksa dana dikurangi kewajiban per unit) reksa dana saham dan campuran paling tertekan, sejalan dengan IHSG. Reksa dana pendapatan tetap terkoreksi moderat karena yield obligasi naik dan harga obligasi turun.
Perbedaan hasil antarjenis mencerminkan komposisi portofolio, tenor instrumen, dan kebijakan masing-masing manajer investasi. Kinerja masa lalu tidak menjamin dan tidak mencerminkan kinerja di masa mendatang. Informasi ini bersifat edukatif dan bukan rekomendasi untuk membeli, menjual, atau mempertahankan produk investasi tertentu. Calon investor wajib membaca prospektus dan fund fact sheet produk yang bersangkutan.
Disclaimer
INVESTASI MELALUI REKSA DANA MENGANDUNG RISIKO. SEBELUM MEMUTUSKAN BERINVESTASI, CALON INVESTOR WAJIB MEMBACA DAN MEMAHAMI PROSPEKTUS. KINERJA MASA LALU TIDAK MENJAMIN/MENCERMINKAN INDIKASI KINERJA DI MASA YANG AKAN DATANG.
Reksa dana merupakan produk Pasar Modal dan bukan produk yang diterbitkan oleh Agen Penjual Efek Reksa Dana. PT Generasi Paham Investasi selaku Agen Penjual Efek Reksa Dana tidak bertanggung jawab atas tuntutan dan risiko pengelolaan portofolio reksa dana yang dilakukan oleh Manajer Investasi. Investor wajib membaca dan memahami Fund Fact Sheet dan Prospektus dari produk yang diterbitkan oleh Manajer Investasi untuk kebutuhan informasi dan bukan merupakan suatu bentuk penawaran atau rekomendasi untuk membeli atau permintaan untuk menjual. Kinerja masa lalu tidak serta merta menjadi petunjuk untuk kinerja di masa mendatang, dan bukan juga merupakan perkiraan yang dibuat untuk memberikan indikasi mengenai kinerja atau kecenderungannya di masa mendatang.
PT Generasi Paham Investasi selaku Agen Penjual Efek Reksa Dana berizin dan diawasi oleh Otoritas Jasa Keuangan.
Glosarium Singkat
1. MTD (Month-to-Date)
Perubahan nilai sejak akhir bulan sebelumnya sampai tanggal pengamatan.
2. Yield
Imbal hasil obligasi per tahun berdasarkan harga pasarnya; harga obligasi turun saat yield naik.
3. BI-Rate
Suku bunga acuan Bank Indonesia yang menjadi dasar arah kebijakan moneter.
4. Fed Funds Rate
Suku bunga acuan bank sentral Amerika Serikat (The Fed), ditetapkan sebagai rentang target.
5. bps (Basis Poin)
Satuan perubahan suku bunga; 100 bps sama dengan 1 poin persentase.
6. VIX
Indikator ekspektasi volatilitas pasar saham AS yang dihitung dari harga opsi indeks S&P 500.
7. Net Sell
Kondisi ketika nilai penjualan investor, misalnya asing, lebih besar daripada nilai pembeliannya.
8. Trading Halt
Penghentian sementara perdagangan bursa saat indeks turun tajam melewati batas tertentu.
9. NAB (Nilai Aktiva Bersih)
Nilai aset reksa dana dikurangi kewajiban, dibagi jumlah unit penyertaan.
10. Standalone Market
Kategori klasifikasi pasar MSCI di luar indeks Emerging Markets dan Frontier Markets.