Key Takeaways
Global
- Bursa Amerika melemah secara mingguan.Dow Jones ditutup pada 51.770,31 (-0,85%), S&P 500 pada 7.580,07 (-0,57%), dan Nasdaq pada 25.437,00 (-2,00%). Tekanan terutama terlihat pada saham teknologi setelah laporan kinerja dan kekhawatiran belanja AI.
- Pergerakan bursa Asia beragam.Nikkei 225 berakhir di 63.290,11 (+0,95%), Shanghai Composite 3.599,02 (-2,48%), dan Hang Seng 23.294,42 (+0,87%). Perbedaan arah menunjukkan respons pasar kawasan yang tidak seragam.
- Mayoritas indeks utama Eropa menguat.Euro Stoxx 50 berada di 6.131,31 (+1,04%), DAX 25.818,21 (+2,53%), CAC 40 7.969,42 (+2,40%), dan FTSE 100 10.729,78 (+0,37%). Kinerja positif kawasan Eropa berlawanan dengan koreksi indeks teknologi AS.
- Indikator volatilitas bergerak naik.S&P 500 VIX Futures tercatat pada level 20,15, naik 3,33% 1W. Kenaikan ini sejalan dengan meningkatnya kehati-hatian pelaku pasar, meskipun angka perubahan mingguan mengikuti seri Pasardana pada file terlampir.
- Yield US Treasury 10 tahun mengalami penurunan dan mendekati level terendah dalam tujuh minggu. Yield UST 10Y ditutup pada 4,93% per 30 Oktober 2026, dengan penurunan sekitar 31 bps selama Oktober. Penurunan ini mencerminkan meningkatnya permintaan terhadap obligasi pemerintah AS di tengah tekanan pada saham teknologi dan meningkatnya kehati-hatian investor.
Domestik
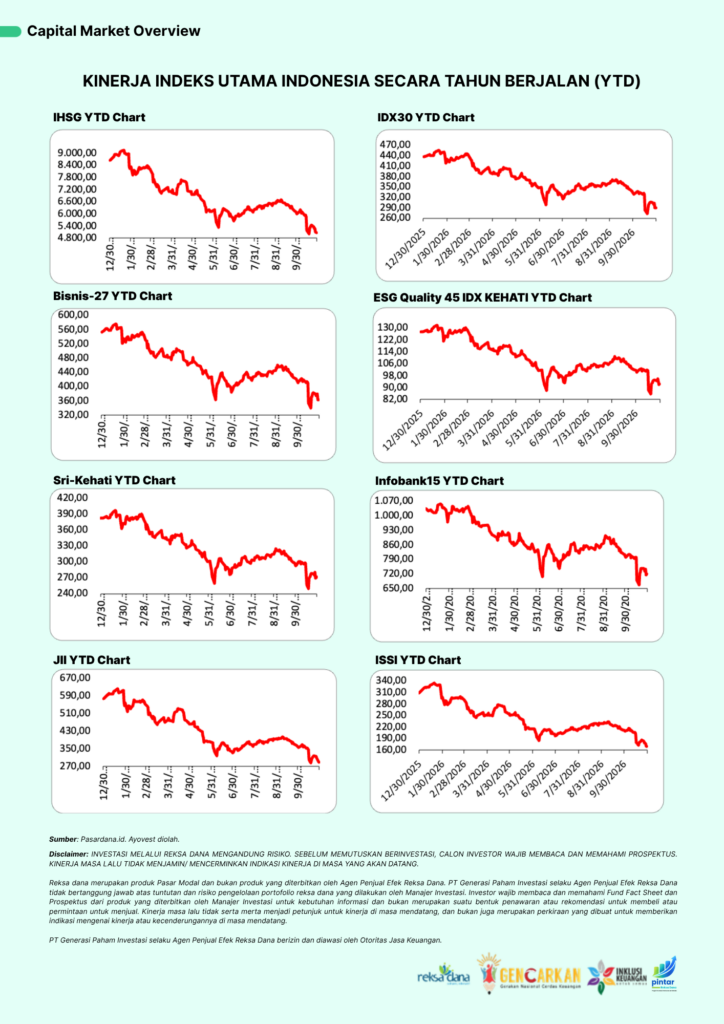
- IHSG mengalami koreksi tajam.Indeks ditutup pada 5.057,050, turun 7,03% 1W dari 5.439,258 pada pekan sebelumnya. Penurunan terjadi di tengah perhatian pasar terhadap peringatan MSCI mengenai transparansi kepemilikan saham dan praktik perdagangan.
- Tekanan terjadi di seluruh sektor, dengan pelemahan terdalam pada infrastruktur dan bahan baku.IDX Infrastructure turun 13,04%, IDX Basic Materials 12,23%; sementara IDX Healthcare turun 2,02% dan IDX Financials 2,93%.
- Investor asing membukukan net sell.Nilai jual bersih investor asing mencapai Rp3,056 triliun selama pekan berjalan. Rata-rata nilai transaksi harian saham turun 29,49% menjadi Rp14,339 triliun, sedangkan kapitalisasi pasar turun 7,52% menjadi Rp8.862 triliun.
- Rupiah melemah dan yield obligasi pemerintah tetap menjadi perhatian.USD/IDR berada pada Rp18.125 per USD, naik 0,44% 1W—kenaikan USD/IDR berarti rupiah melemah. Yield SBN 10 tahun tercatat 7,64% dan UST 10 tahun 4,93% pada 30 Oktober.
- Indikator domestik menunjukkan inflasi dan likuiditas masih menjadi perhatian. BI-Rate dipertahankan pada 5,75%; inflasi September tercatat 3,28% yoy, sementara M2 tumbuh 8,3% yoy menjadi Rp10.587,9 triliun.Pada lelang SUN 27 Oktober, penawaran masuk sebesar Rp31,094 triliun dan nominal yang dimenangkan pemerintah sebesar Rp20,650 triliun.
Sentimen Global
Tekanan energi dan inflasi menjaga perhatian pasar terhadap suku bunga. Data inflasi Personal Consumption Expenditures (PCE) Amerika Serikat untuk September meningkat 0,5% secara bulanan, dibandingkan 0,3% pada Agustus. Secara tahunan, PCE mencapai 3,6%, naik dari 3,4% pada bulan sebelumnya. Kenaikan harga bensin dan barang lainnya menjadi salah satu faktor yang mendorong inflasi. Kondisi tersebut membuat perkembangan harga energi dan inflasi tetap relevan dalam membaca arah kebijakan moneter.
Federal Reserve mempertahankan suku bunga, tetapi terdapat perbedaan pandangan di internal komite. Pada 28 Oktober, Federal Reserve mempertahankan Fed Funds Rate—kisaran suku bunga acuan antarbank overnight AS—di 3,75%–4,00%, dengan keputusan suara 10–2. Dua anggota yang berbeda pendapat menginginkan kenaikan sebesar 25 basis poin (bps), atau 0,25 poin persentase. Pernyataan bahwa inflasi masih tinggi dan perbedaan pandangan tersebut menjaga sensitivitas pasar terhadap rilis data ekonomi berikutnya. Trading Economics mencatat probabilitas pasar sekitar 72% untuk kenaikan suku bunga pada Desember; angka ini merupakan indikasi harga pasar saat publikasi, bukan kepastian keputusan bank sentral.
Saham teknologi tertekan dan dana mengalir ke obligasi pemerintah AS. Pada Jumat, Reuters melaporkan saham Intel anjlok 28,6% dan hasil Intel serta Amazon sama-sama menunjukkan penggunaan kas besar untuk investasi terkait AI. Dalam satu sesi, Nasdaq turun 2,86%, S&P 500 1,82%, dan Dow Jones 1,09%. Sepanjang Oktober, Nasdaq turun 5,30%, terburuk sejak Maret 2025. Di saat yang sama, yield (tingkat imbal hasil obligasi, bergerak berlawanan dengan harganya) UST 10 tahun turun ke 4,93%. Reuters menyebut penurunan bulanannya yang terbesar dalam hampir tiga tahun. Futures emas turun 2,72% 1W ke USD3.898,90, sedangkan indeks dolar AS (DXY) berada di 101,88 (+0,07% 1W).
Penurunan yield UST 10Y mencerminkan peningkatan permintaan terhadap aset yang relatif aman di tengah tekanan pasar saham AS. Yield US Treasury 10 tahun ditutup pada 4,93% pada Jumat, 30 Oktober 2026, mendekati level terendah dalam tujuh minggu dan turun sekitar 31 bps sepanjang Oktober. Pergerakan ini terjadi setelah laporan kinerja sejumlah perusahaan teknologi besar, termasuk Amazon dan Intel, meningkatkan kekhawatiran mengenai keberlanjutan belanja kecerdasan buatan (AI) dan valuasi saham teknologi. Kondisi tersebut mendorong sebagian investor mengalihkan eksposur ke obligasi pemerintah AS yang dipandang sebagai aset relatif aman (safe haven). Pergerakan UST 10Y menjadi salah satu indikator penting untuk memantau perubahan ekspektasi suku bunga, inflasi, dan preferensi risiko investor global. Penurunan yield dapat mengurangi tekanan dari sisi tingkat diskonto terhadap valuasi aset berisiko, tetapi pengaruhnya tetap bergantung pada penyebab penurunan yield tersebut serta perkembangan ekonomi dan kebijakan moneter berikutnya.
Pekan depan (2–6 November 2026), fokus pasar mencakup:
- Pemilu sela AS pada 3 November waktu AS (hasil masuk 4 November WIB), yang menentukan kontrol DPR dan Senat.
- Data tenaga kerja AS: JOLTS (3 November, 22.00 WIB), ADP (4 November, 20.15 WIB), dan Nonfarm Payrolls Oktober (6 November, 20.30 WIB; sebelumnya 29 ribu, pengangguran diperkirakan tetap 4,2%).
- Keputusan bank sentral: Bank of England (5 November, 19.00 WIB, diperkirakan naik dari 3,75% ke 4,0%).
- Inflasi flash Zona Euro Oktober (4 November, 17.00 WIB; konsensus 3,9% yoy, sebelumnya 3,8%) dan PMI RatingDog China manufaktur (2 November, 08.45 WIB).
- Rilis Laporan keuangan Apple, Palantir, AMD, Qualcomm, Uber, McDonald’s, dan Berkshire Hathaway.
- Hasil pertemuan OPEC+ (1 November) dan perkembangan Timur Tengah serta Ukraina.
Sentimen Domestik
Peringatan MSCI menjadi salah satu faktor yang menekan pasar saham Indonesia. Reuters melaporkan MSCI menyampaikan kemungkinan penurunan klasifikasi pasar saham Indonesia menjadi standalone status, dengan perhatian pada transparansi kepemilikan saham dan dugaan praktik perdagangan yang terkoordinasi. Reuters juga melaporkan bahwa peringatan tersebut mempercepat tekanan jual di pasar. Pada pekan 26–30 Oktober, IHSG turun 7,03% dan ditutup di 5.057,050. OJK, sebagaimana diberitakan Reuters, menyampaikan langkah penguatan aturan pada saham dengan konsentrasi kepemilikan tinggi dan peningkatan batas minimum free float. Informasi ini disajikan sebagai perkembangan kebijakan dan pasar, tanpa penilaian politik.
Pelemahan IHSG berlangsung lintas sektor dan disertai arus jual asing. Seluruh sektor yang tercantum dalam statistik IDX mencatat penurunan mingguan. Sektor infrastruktur dan bahan baku mengalami koreksi terdalam, masing-masing 13,04% dan 12,23%, sedangkan kesehatan dan keuangan mencatat penurunan yang relatif lebih terbatas, yakni 2,02% dan 2,93%. Investor asing membukukan net sell—nilai penjualan yang lebih besar daripada nilai pembelian—sebesar Rp3,056 triliun. Nilai ini lebih rendah dibandingkan net sell pekan sebelumnya sebesar Rp6,671 triliun, tetapi tetap menunjukkan arus jual bersih. Pada saat yang sama, rata-rata nilai transaksi harian turun 29,49% menjadi Rp14,339 triliun, dan kapitalisasi pasar turun 7,52% menjadi Rp8.862 triliun.
Rupiah dan pasar obligasi pemerintah menjadi indikator yang perlu dicermati. Data Pasardana menunjukkan USD/IDR berada di Rp18.125 per USD, naik 0,44% 1W. Dengan demikian, kenaikan USD/IDR mencerminkan pelemahan rupiah terhadap dolar AS selama periode pengamatan. Pada 30 Oktober, yield SBN pemerintah Indonesia tenor 10 tahun tercatat 7,64%.
BI mempertahankan suku bunga kebijakan di tengah inflasi yang masih berada dalam sasaran. BI-Rate, yaitu suku bunga kebijakan utama Bank Indonesia, dipertahankan sebesar 5,75% dalam Rapat Dewan Gubernur 20–21 Oktober 2026. BI juga menetapkan Lending Facility sebesar 6,50% dan menaikkan Deposit Facility menjadi 5,00%. BPS mencatat inflasi September sebesar 3,28% yoy, inflasi bulanan 0,30%, dan inflasi inti 2,84% yoy. Angka inflasi tahunan tersebut masih berada dalam kisaran sasaran BI 2,5% ± 1% untuk 2026 dan 2027.
Likuiditas dan pembiayaan pemerintah tetap menjadi bagian dari pemantauan pasar. BI melaporkan uang beredar luas atau M2 pada September tumbuh 8,3% yoy menjadi Rp10.587,9 triliun, sementara penyaluran kredit tumbuh 12,7% yoy. Dalam lelang Surat Utang Negara pada 27 Oktober, pemerintah menerima penawaran sebesar Rp31,094 triliun dan menetapkan nominal yang dimenangkan sebesar Rp20,650 triliun.
Pekan depan (2–6 November 2026), fokus domestik mencakup:
- Pemberlakuan HSC (High Shareholding Concentration) di Bursa Efek Indonesia
- Inflasi Oktober oleh BPS pada 2 November.
- Neraca perdagangan September pada 2 November.
- PDB kuartal III-2026 pada 5 November, bersama PMI manufaktur Indonesia yang masuk dalam rilis PMI Asia pekan ini.
Capital and Fund Performance
Ayovest’s Wrap
Pekan ini memperlihatkan bahwa pasar bisa bergerak berbeda arah pada waktu yang sama. Bursa Eropa menguat, sedangkan bursa AS dan IHSG melemah. Faktor global (harga energi, inflasi, suku bunga, dan belanja AI) dan faktor domestik (arus dana asing, nilai tukar, dan kebijakan pasar modal) bekerja bersamaan. Karena itu satu angka mingguan sebaiknya dibaca bersama konteksnya, bukan berdiri sendiri.
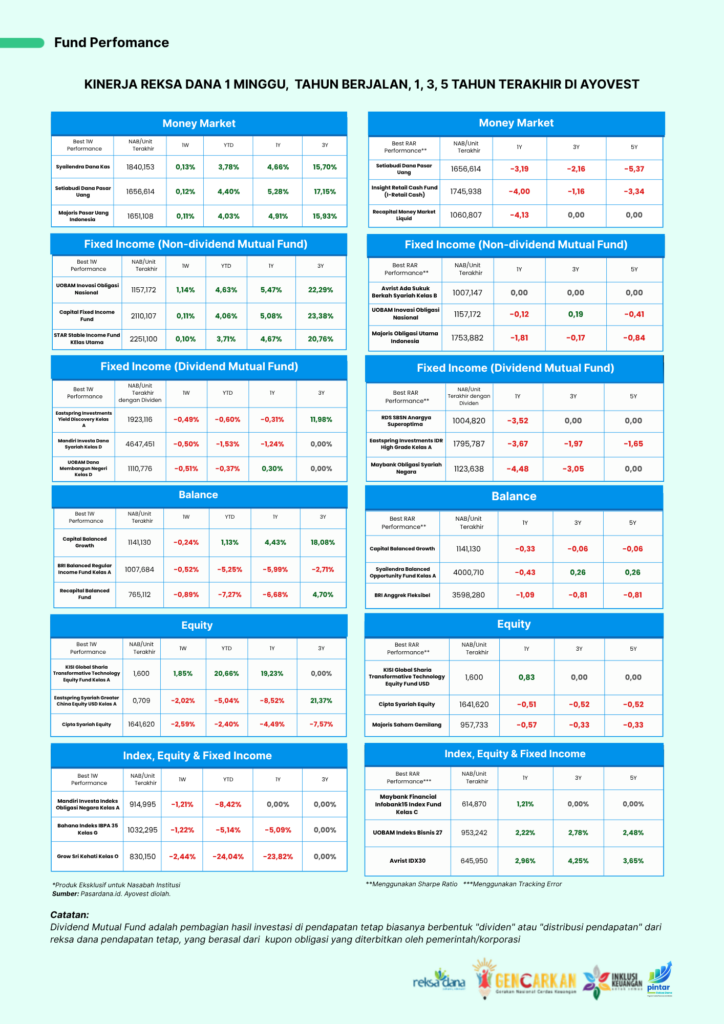
Bagi investor reksa dana, perbedaan jenis aset terlihat pada data historis. Pada 1W sampai 30/10/2026, indeks Pasardana untuk reksa dana saham turun 4,42%, campuran turun 2,51%, pendapatan tetap turun 0,61%, dan pasar uang naik 0,05%. Data ini hanya gambaran masa lalu. Kinerja masa lalu tidak menjamin atau mencerminkan kinerja di masa mendatang, dan tiap produk memiliki karakteristik serta risiko yang berbeda.Pada instrumen pendapatan tetap, perubahan yield dapat memengaruhi harga obligasi di pasar sekunder.
Pada instrumen pendapatan tetap, kenaikan yield umumnya menekan harga obligasi yang sudah beredar. Dampaknya pada nilai aktiva bersih (NAB) reksa dana pendapatan tetap bergantung antara lain pada durasi portofolio, kualitas kredit, dan komposisi aset.
Disclaimer
INVESTASI MELALUI REKSA DANA MENGANDUNG RISIKO. SEBELUM MEMUTUSKAN BERINVESTASI, CALON INVESTOR WAJIB MEMBACA DAN MEMAHAMI PROSPEKTUS.
Reksa dana merupakan produk pasar modal dan bukan produk yang diterbitkan oleh Agen Penjual Efek Reksa Dana. PT Generasi Paham Investasi selaku Agen Penjual Efek Reksa Dana tidak bertanggung jawab atas tuntutan dan risiko pengelolaan portofolio reksa dana yang dilakukan oleh Manajer Investasi.
Informasi dalam laporan ini disajikan untuk tujuan edukasi dan informasi pasar, bukan merupakan penawaran, permintaan untuk menjual, atau rekomendasi untuk membeli maupun menjual efek atau produk reksa dana tertentu. Data kinerja historis tidak menjamin atau mencerminkan indikasi kinerja di masa mendatang dan bukan merupakan proyeksi kinerja. Investor perlu membaca serta memahami Fund Fact Sheet dan prospektus produk terkait sebelum mengambil keputusan investasi.
PT Generasi Paham Investasi adalah Agen Penjual Efek Reksa Dana yang berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Glosarium Singkat
- JOLTS: The Job Openings and Labor Turnover Survey, yaitu survei yang mengukur lowongan kerja, perekrutan, dan pemutusan hubungan kerja, termasuk pengunduran diri, PHK, pemecatan, dan pemutusan hubungan kerja lainnya di Amerika Serikat.
- PMI: Purchasing Managers’ Index adalah indikator ekonomi yang mengukur kesehatan dan tren aktivitas bisnis di sektor manufaktur atau jasa.
- Neraca perdagangan adalah selisih antara nilai total ekspor dan total impor barang suatu negara pada periode waktu tertentu.
- Non-Farm Payroll (NFP) adalah data atau laporan ekonomi bulanan yang mencatat perubahan jumlah total pekerja bergaji di Amerika Serikat di luar sektor pertanian.
- ADP: Automatic Data Processing (ADP) Research Institute adalah laporan bulanan independen yang mengukur perubahan jumlah pekerja sektor swasta non-pertanian di Amerika Serikat.
- Yield: Tingkat imbal hasil yang mencerminkan kompensasi investor atas kepemilikan suatu obligasi.
- BI-Rate: Suku bunga kebijakan utama yang ditetapkan Bank Indonesia sebagai acuan kebijakan moneter.
- Fed Funds Rate: Kisaran suku bunga acuan overnight antarbank AS yang ditargetkan oleh Federal Reserve.
- OPEC (Organization of the Petroleum Exporting Countries atau Organisasi Negara-Negara Pengekspor Minyak Bumi) adalah organisasi antar-pemerintah yang didirikan untuk mengatur dan menyelaraskan kebijakan produksi minyak di antara negara anggotanya
- BPS: Satu basis poin setara dengan 0,01 poin persentase.
- Net sell: Kondisi ketika nilai penjualan investor lebih besar daripada nilai pembeliannya dalam periode tertentu.
- Risk-off: Kondisi ketika pelaku pasar mengurangi aset berisiko dan cenderung mencari aset yang dianggap lebih aman.
- HSC (High Shareholding Concentration): Kategori saham dengan kepemilikan terkonsentrasi tinggi pada sedikit pemegang saham, sesuai penetapan BEI.