Key Takeaways
Global
- The Fed menaikkan suku bunga. FOMC menaikkan target suku bunga 25 bps ke 3,75–4,00% dengan suara bulat 12–0 pada 16 September 2026. Ini kenaikan pertama dalam lebih dari tiga tahun.
- Yield US Treasury 10 tahun menyentuh level tertinggi sejak 2007. Yield sempat di atas 5,04% sebelum keputusan FOMC, lalu turun ke sekitar 4,94% pada 18 September 2026.
- Minyak tetap di atas US$100. Brent ditutup US$103,87 (turun 0,71% sepekan) dan WTI US$100,30 (naik 0,25%).
- Pengetatan meluas ke bank sentral lain. BoJ menaikkan suku bunga dari 1% ke 1,25%, tertinggi sejak 1995, dengan suara 7–2. USD/JPY berada di 156,89, naik 2,18% sepekan. BoE menahan suku bunga di 3,75% dengan suara 6–3, dan tiga anggota memilih naik. Inflasi Inggris Agustus 2026 3,1%. EUR/USD berada di 1,148, turun 1,00% dan GBP/USD berada di 1,340, turun -0,92% dalam sepekan per penutupan 18 September 2026
- Bursa global bergerak terbelah. Dow Jones −1,69% ke 51.682,64, S&P 500 −0,08% ke 7.650,50, Nasdaq +0,72% ke 26.522,54. Nikkei 225 +1,57%, Shanghai +0,61%, Hang Seng −0,22%. Euro Stoxx 50 −1,41%, DAX −1,03%, CAC 40 −1,40%, FTSE 100 +0,08% per penutupan Jumat, 18 September 2026. Bursa yang lebih sensitif terhadap suku bunga dan energi tertekan, sedangkan indeks berbasis teknologi relatif tertahan.
Domestik
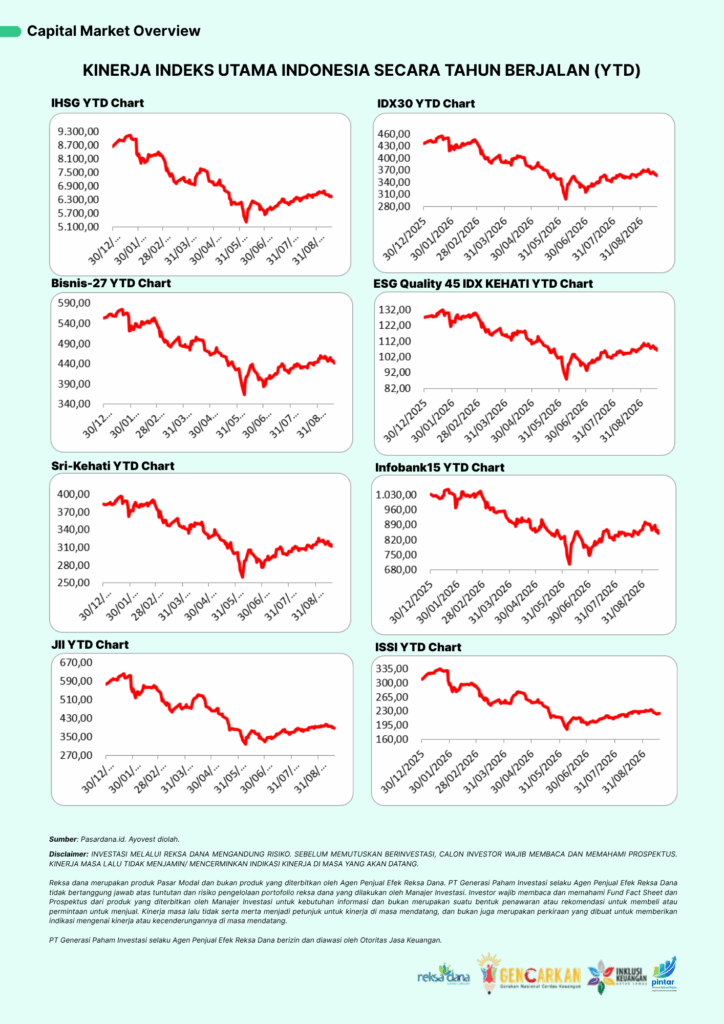
- IHSG turun 1,53% ke 6.441,159, dari posisi sebelumnya 6.541,377. Kapitalisasi pasar turun ke Rp11.266 triliun dari Rp11.446 triliun, dan rata-rata nilai transaksi harian turun 6,95% ke Rp15,22 triliun. Seluruh 11 sektor melemah. Terdalam: kesehatan −4,56%, properti −3,57%, infrastruktur −2,93%, energi −2,87%. Teringan: konsumer non-siklikal −0,59%.
- Rupiah melemah. JISDOR BI di Rp17.745/USD pada 18 September, melemah sekitar 0,76% dari Rp17.611 pekan sebelumnya. Kurs spot Pasardana Rp17.735 (−0,82%).
- Pergantian Menteri Keuangan. Suahasil Nazara dilantik Senin, 14 September 2026, menggantikan Purbaya Yudhi Sadewa. Hari itu IHSG sempat turun hingga 2,56% ke 6.373,96, lalu pulih dan ditutup −0,10% di 6.534,69.
- APBN hingga 31 Agustus 2026. Defisit Rp240,1 triliun (0,93% PDB), dengan pendapatan Rp2.055,6 triliun (65,2% dari target, tumbuh 25,4% YoY). Keseimbangan primer surplus Rp154 triliun.
Sentimen Global: Dari Energi ke Suku Bunga
Tekanan inflasi inilah yang mengubah arah kebijakan. Pada dot plot Maret, peserta FOMC masih memproyeksikan pemangkasan suku bunga. Kini yang terjadi kebalikannya. The Fed memproyeksikan inflasi PCE 3,7% pada 2026 sebelum turun ke 2,3% pada 2027. BoJ ikut menaikkan suku bunga, dan BoE memberi sinyal bahwa pengetatan mungkin diperlukan jika konflik berlarut.
Suku bunga acuan yang lebih tinggi diteruskan ke pasar obligasi dan saham. Yield US Treasury 10 tahun menyentuh level tertinggi sejak 2007. Istilah yield di sini berarti imbal hasil yang dituntut investor obligasi, yang naik ketika harga obligasi turun. Pada hari keputusan The Fed, Dow Jones sempat turun lebih dari 600 poin. Pola sebaliknya terlihat pada Kamis. Ketika minyak dan yield melunak, Nasdaq naik 1,7% dan S&P 500 naik 1,1%. Kedua hari itu memperlihatkan seberapa sensitif harga aset terhadap kombinasi minyak, inflasi, dan suku bunga
Sentimen Domestik: Risk-Off Global Bertemu Isu Fiskal
IHSG bergerak fluktuatif dan berakhir turun 1,53% sepekan. Pada Senin, indeks sempat anjlok lebih dari 2% saat harga minyak naik, lalu pulih saat Menteri Keuangan baru dilantik. Pada Jumat, IHSG turun 0,33% ke 6.441,16 setelah sempat menguji 6.521. Pelemahan yang meluas ke seluruh sektor dan turunnya nilai transaksi menunjukkan investor mengurangi risiko (risk-off), selaras dengan bursa global.
Rupiah melemah seiring sentimen serupa. Dengan BI-Rate 5,75% dan Fed Funds Rate kini 3,75–4,00%, selisih suku bunga menyempit 25 bps, dari kisaran 2,00–2,25 poin persentase menjadi 1,75–2,00. BI menahan BI-Rate 5,75% pada RDG 18–19 Agustus, dan ekonomi kuartal II 2026 tumbuh 5,29%. Inflasi Agustus tercatat 3,19% YoY. RDG September dijadwalkan 22–23 September.
Di pasar surat utang, yield SUN 10 tahun tercatat meningkat tipis menjadi 7,157% dari minggu sebelumnya 7,156%.
Pergantian Menteri Keuangan menjadi perhatian pasar. Sejumlah ekonom menilai respons awal pasar positif karena figur ini sudah dikenal. Ekonom lain menilai pergantian ini dapat menambah ketidakpastian jangka pendek dan bergantung pada konsistensi kebijakan fiskal ke depan.
Agenda yang perlu dicermati ke depan:
- RDG Bank Indonesia pada 22–23 September.
- Data PMI awal (flash PMI) Jerman, Eropa, Inggris, dan AS pada Rabu. Sumber jadwal: LiteFinance.
- PCE Agustus di akhir September (tanggal perlu dikonfirmasi ke BEA).
- Pertemuan Presiden Trump dengan pemimpin negara Teluk pekan depan. Sumber: Trading Economics.
- Perkembangan pipa Saudi dan Selat Hormuz, serta FOMC berikutnya di akhir Oktober.
- Keputusan BoE berikutnya pada 5 November.
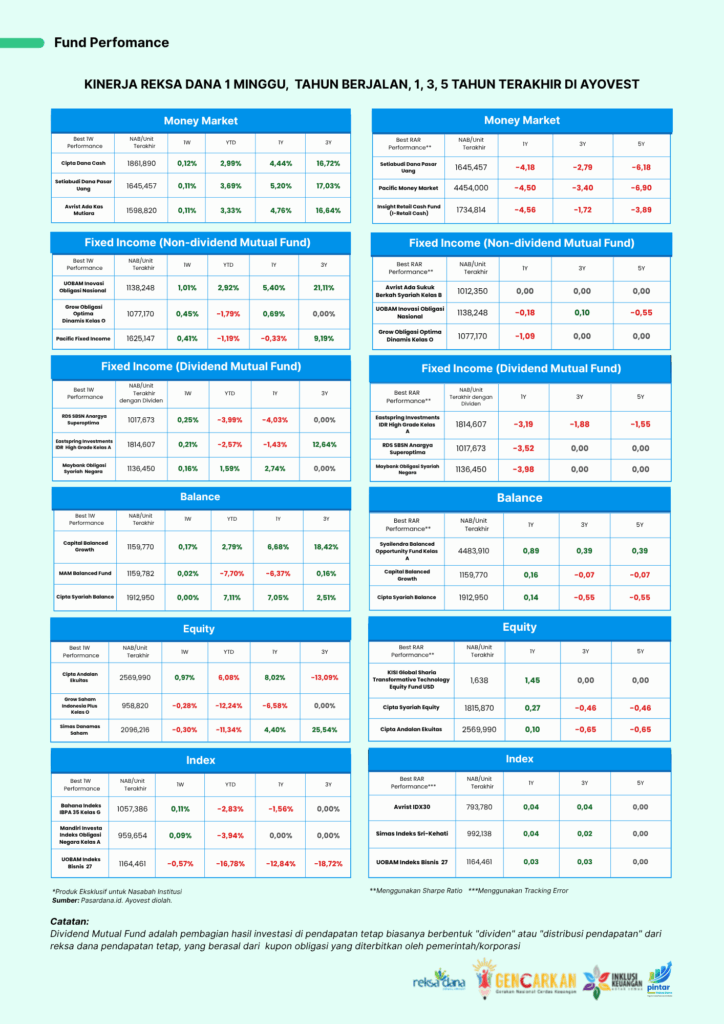
Capital & Fund Performance
Ayovest’s Wrap
Pekan ini menunjukkan bahwa harga aset dipengaruhi banyak faktor yang saling terkait, mulai dari energi, inflasi, hingga suku bunga. Secara prinsip, ketika suku bunga dan yield naik, harga obligasi yang sudah beredar cenderung turun dan valuasi saham ikut tertekan. Pergerakan harian bisa berbalik sangat cepat, seperti turun tajam pada Rabu lalu pulih pada Kamis. Karena itu, penting memahami mengapa harga bergerak, bukan hanya seberapa besar pergerakannya.
Setiap jenis reksa dana memiliki karakter risiko yang berbeda, mulai dari pasar uang, pendapatan tetap, campuran, hingga saham. Kesesuaian dengan profil risiko dan horizon investasi menjadi dasar utama, disertai diversifikasi agar portofolio tidak bergantung pada satu jenis aset atau satu peristiwa. Kinerja masa lalu, termasuk gejolak pekan ini, tidak dapat dijadikan patokan hasil di masa mendatang.
Sebelum mengambil keputusan, baca dan pahami prospektus serta Fund Fact Sheet produk yang diminati. Tinjau kembali tujuan keuangan dan toleransi risiko Anda secara berkala, bukan hanya saat pasar bergejolak.
DISCLAIMER: INVESTASI MELALUI REKSA DANA MENGANDUNG RISIKO. SEBELUM MEMUTUSKAN BERINVESTASI, CALON INVESTOR WAJIB MEMBACA DAN MEMAHAMI PROSPEKTUS. KINERJA MASA LALU TIDAK MENJAMIN/ MENCERMINKAN INDIKASI KINERJA DI MASA YANG AKAN DATANG.
Reksa dana merupakan produk Pasar Modal dan bukan produk yang diterbitkan oleh Agen Penjual Efek Reksa Dana. PT Generasi Paham Investasi selaku Agen Penjual Efek Reksa Dana tidak bertanggung jawab atas tuntutan dan risiko pengelolaan portofolio reksa dana yang dilakukan oleh Manajer Investasi. Investor wajib membaca dan memahami Laporan Kinerja Reksa Dana (Fund Fact Sheet) dan Prospektus dari produk yang diterbitkan oleh Manajer Investasi untuk kebutuhan informasi dan bukan merupakan suatu bentuk penawaran atau rekomendasi untuk membeli atau permintaan untuk menjual. Kinerja masa lalu tidak serta merta menjadi petunjuk untuk kinerja di masa mendatang, dan bukan juga merupakan perkiraan yang dibuat untuk memberikan indikasi mengenai kinerja atau kecenderungannya di masa mendatang.