Global
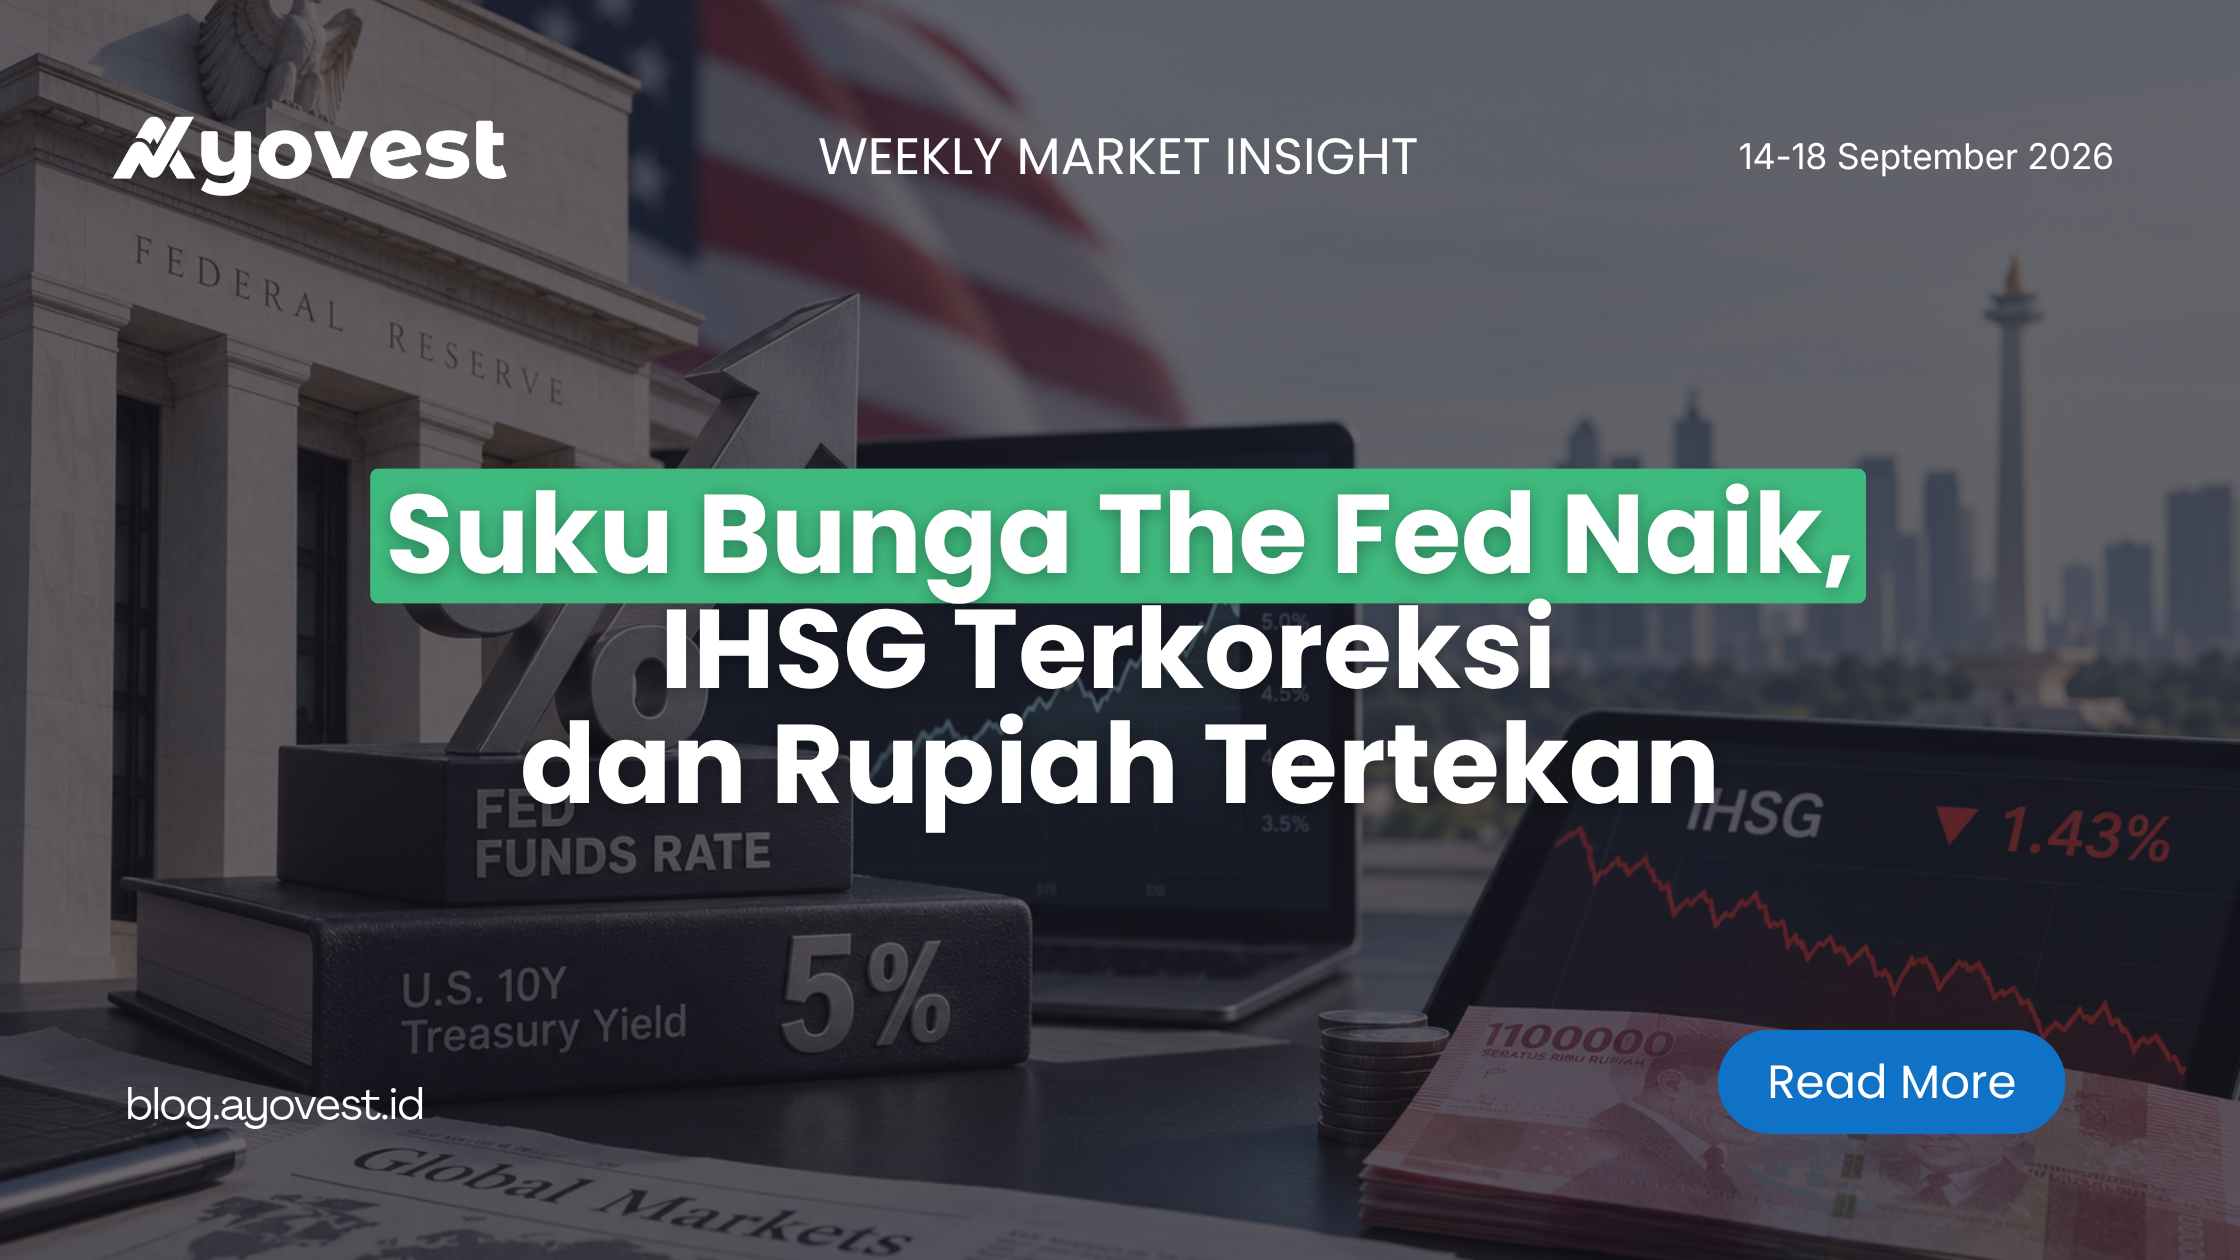
- Yield US Treasury 10 tahun ditutup 5,18%
- Harga minyak sempat melonjak ke US$106,6/barel
- Pertemuan Trump–Xi Jinping di Washington berakhir Jumat (25/9)
- Bursa Global dan Eropa bergerak positif, Bursa Asia bergerak terbelah
Domestik
- RDG BI 22–23 September 2026 menahan BI-Rate di 5,75%
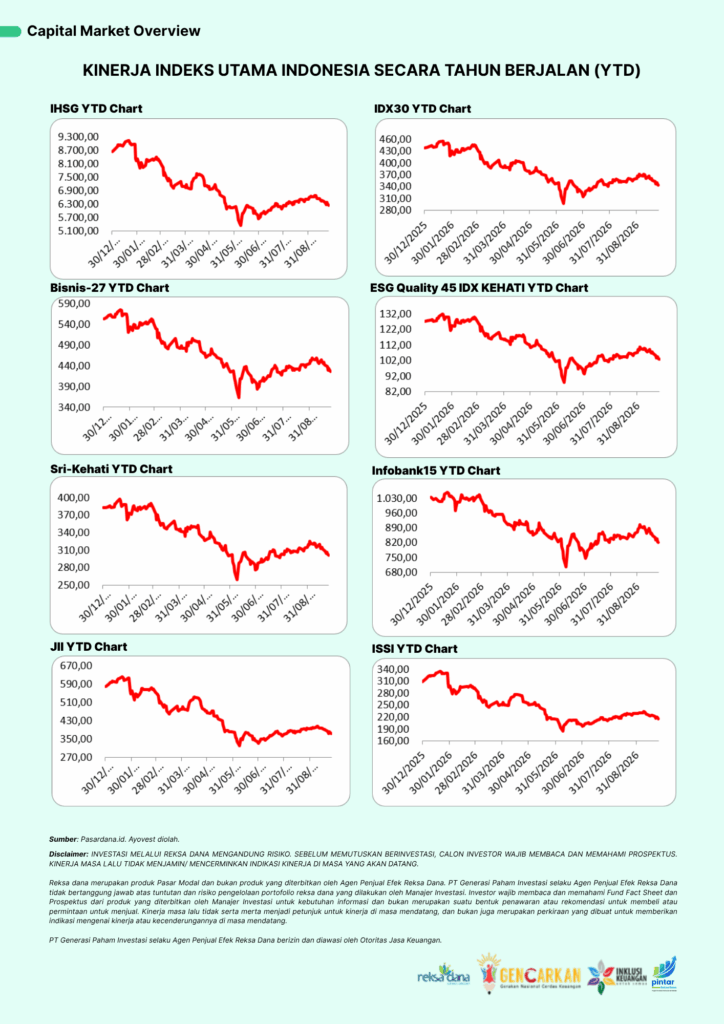
- IHSG turun 3,09% dalam sepekan ke level 6.241,89
- Rupiah melemah terhadap dolar AS, dari Rp17.813/USD ke Rp17.957/USD pada Jumat (25/9)
- Pemerintah menuntaskan pembayaran kembali obligasi BLBI senilai Rp218 triliun
- Yield SUN 10 Tahun Turun: Yield SUN benchmark tenor 10 tahun terpantau bergerak di 7,08%
Sentimen Global
Pekan ini pasar global masih mencerna dampak kenaikan Fed Funds Rate ke 3,75–4,00% yang diputuskan pekan sebelumnya. Alih-alih mereda, tekanan justru berlanjut: yield US Treasury 10 tahun menembus 5,18% pada Jumat, level tertinggi sejak 2007. Kenaikan yield ini mencerminkan keyakinan pasar bahwa The Fed masih akan mempertahankan kebijakan ketat lebih lama, mengingat inflasi indeks Personal Consumption Expenditures (PCE) atau indeks Pengeluaran Konsumen Pribadi pada Juli 2026 tercatat 3,7% YoY — jauh di atas target 2%. Ketika yield obligasi bebas risiko naik setinggi ini, valuasi aset berisiko seperti saham secara matematis menjadi kurang menarik karena tingkat diskonto atas laba masa depan ikut naik.
Rantai sebab-akibat energi-inflasi-suku bunga kembali terlihat jelas pekan ini. Gangguan pasokan di Selat Hormuz sempat mendorong harga minyak melonjak hingga US$106,6/barel di pertengahan pekan, sebelum optimisme pembicaraan AS–Iran untuk membuka blokade angkatan laut menekan harga kembali ke bawah US$100 pada Jumat (WTI US$92,41; Brent US$104,32). Pergerakan harga energi yang tajam ini langsung mempengaruhi ekspektasi inflasi dan turut menjelaskan mengapa yield obligasi bergerak sangat volatil dalam waktu singkat — mencerminkan betapa sensitifnya harga aset terhadap kombinasi geopolitik dan kebijakan moneter.
Meski demikian, bursa saham AS justru mengakhiri pekan dengan nada yang relatif tenang: Dow Jones naik 0,28% ke 51.828,62; S&P 500 naik 1,21% ke 7.743,41; Nasdaq Composite naik 2,06% ke 27.068,72. Sentimen penguatan mingguan tetap terjaga meski yield UST 10 tahun sempat menyentuh 5,18% — rotasi dana ke saham teknologi (didorong rilis AI agent Meta dan kesepakatan kontrak infrastruktur cloud multi-tahun antara perusahaan Akamai Technologies dengan perusahaan AI Anthropic) menopang indeks meski sentimen suku bunga tetap berat. Bursa saham Asia bergerak berbeda arah dimana Nikkei 225 melompat 2,07% ke 66.364,20, Shanghai Composite turun 0,60% ke 3.888,37, Hang Seng turun 0,97% ke 24.510,09. Sentimen kekhawatiran hasil pertemuan Trump–Xi yang minim terobosan konkret. Untuk bursa Eropa sendiri kompak meningkat dimana Euro Stoxx 50 naik 1,07% ke 6.302,820; DAX naik 0,41% ke 25.408,64; CAC 40 naik 0,16% ke 8.077,80; FTSE 100 naik 0,34% ke 10.695,25. Sentimen yang membuat bursa Eropa mendapat sedikit kelegaan dari penurunan harga minyak akhir pekan, meski kenaikan yield obligasi global tetap membatasi penguatan lebih lanjut.
Sentimen Dosmetik
IHSG mengalami pekan yang berat, terkoreksi 3,09% dan ditutup di 6.241,89 — penurunan mingguan terbesar dalam beberapa bulan terakhir. Kapitalisasi pasar turun 3,20% menjadi Rp10.905 triliun, dengan asing mencatat net sell Rp559,16 miliar pada Jumat saja (YTD net sell asing Rp77,52 triliun), mengindikasikan investor domestik dan asing sama-sama mengurangi eksposur risiko (risk-off) menjelang dan pasca RDG BI, sejalan dengan tren keluarnya dana asing dari pasar negara berkembang akibat yield US Treasury yang tinggi.
Di pasar valuta asing, Rupiah melemah dari Rp17.813/USD (pekan lalu, 18/9) ke Rp17.957/USD pada Jumat (25/9) — pelemahan sekitar 0,9%-1,0% dalam sepekan — tekanan yang konsisten dengan pola global, namun juga mencerminkan dinamika domestik tersendiri: Rapat Dewan Gubernur Bank Indonesia (RDG BI) 22–23 September 2026 menjadi Rapat Dewan Gubernur Bank Indonesia (RDG BI) perdana yang dipimpin Gubernur baru, Destry Damayanti, yang menegaskan komitmen menahan BI-Rate (suku bunga Bank Indonesia) di 5,75% demi menjaga stabilitas nilai tukar. Keputusan ini konsisten dengan ekspektasi mayoritas ekonom, sehingga tidak memicu kejutan pasar, namun tetap tidak cukup untuk menahan pelemahan Rupiah di tengah tekanan eksternal yang kuat.
Di pasar surat utang, pergerakan yield SUN domestik justru menunjukkan pola yang berbeda dari tren global mengindikasikan yield acuan 10 tahun sedikit menurun dibanding pekan sebelumnya, kemungkinan mencerminkan keyakinan investor domestik terhadap konsistensi kebijakan BI pasca transisi kepemimpinan. Di luar pasar keuangan, langkah pemerintah menuntaskan pembayaran kembali utang obligasi Bantuan Likuiditas Bank Indonesia (BLBI) untuk penanganan krisis tahun 1997-1998 senilai Rp218 triliun kepada BI menjadi sinyal positif bagi kredibilitas fiskal jangka panjang, meski dampaknya terhadap sentimen pasar jangka pendek masih terbatas dibanding tekanan global yang mendominasi.
Berikut agenda utama yang perlu dipantau pekan depan (28 September–4 Oktober 2026):
Domestik:
- Indeks Pembelian Manufaktur Indonesia (PMI) (September) — rilis 1 Oktober 2026
- Neraca Perdagangan Indonesia (Agustus) — rilis 1 Oktober 2026, akan menunjukkan apakah surplus dagang (US$3,70 miliar kumulatif Jan–Jul) melebar atau menipis di tengah pertumbuhan impor yang lebih cepat dari ekspor
- Inflasi September 2026 — rilis 1 Oktober 2026; inflasi Agustus tercatat 3,19% YoY, naik dari 2,88% di Juli — akan jadi acuan apakah tren kenaikan berlanjut
Global:
- Job Openings and Labor Turnover Survey (JOLTS) atau Program Survei Lowongan Kerja dan Perputaran Tenaga Kerja AS (Agustus) — rilis Selasa, 29 September 2026, pukul 21:00 WIB
- Data Indeks Personal Consumption Expenditures (PCE) atau Indeks Pengeluaran Konsumen Pribadi AS (Agustus) — rilis Rabu, 30 September 2026, pukul 19:30 WIB — indikator inflasi utama acuan The Fed; PCE Juli tercatat 3,7% YoY (inti 3,3% YoY), masih jauh di atas target 2%
- Indeks Pembelian Manufaktur Indonesia (PMI) China (September) — akan menjadi sinyal penting bagi permintaan komoditas dan mitra dagang Indonesia
- Inflasi Zona Euro & tingkat pengangguran Jepang
- Perkembangan lanjutan di Selat Hormuz dan pembicaraan AS–Iran — akan menentukan arah harga minyak dan ekspektasi inflasi global
- Pengumuman Federal Open Market Committee (FOMC) Oktober 2026 —pasar sudah mulai memasukkan ekspektasi kemungkinan kenaikan suku bunga lanjutan ke dalam harga
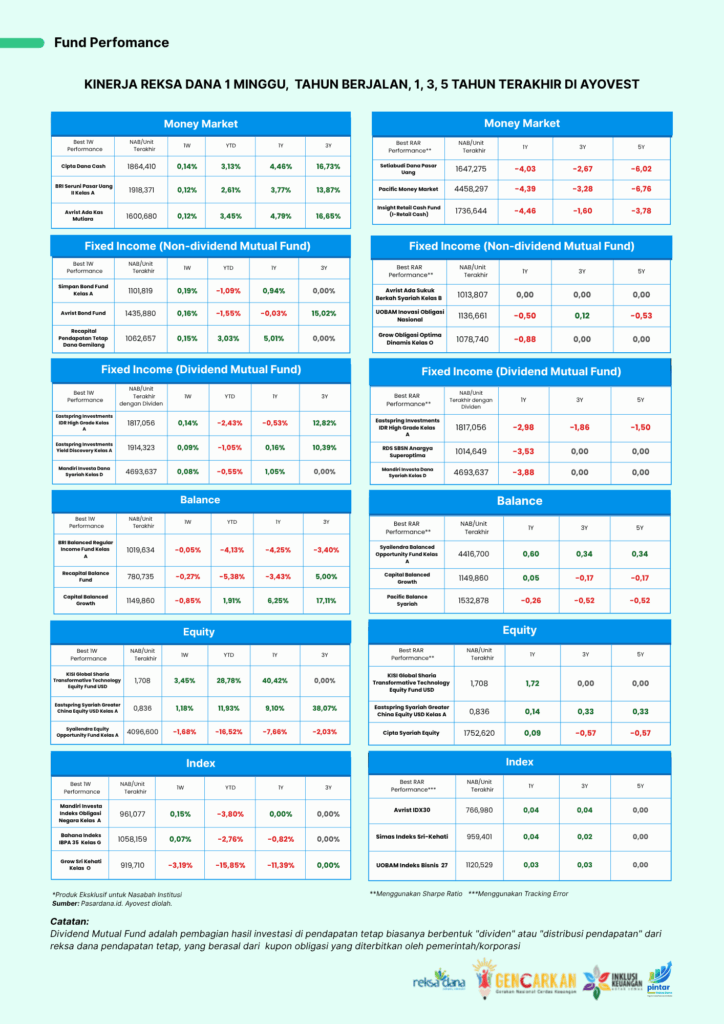
Capital and Fund Performance
AYOVEST’S WRAP
Pekan ini menjadi contoh nyata bagaimana pasar keuangan bergerak dinamis dan saling terkait — mulai dari geopolitik energi, kebijakan suku bunga bank sentral, hingga pergantian kepemimpinan otoritas moneter domestik. Koreksi tajam pada IHSG dan pelemahan Rupiah dalam waktu singkat menunjukkan bahwa volatilitas jangka pendek adalah bagian yang wajar dari investasi di pasar modal, dan pergerakan sepekan ini tidak dapat dijadikan patokan atas arah pasar di masa mendatang.
Setiap kelas aset — mulai dari pasar uang, pendapatan tetap, campuran, hingga saham — memiliki karakteristik risiko dan sensitivitas yang berbeda terhadap sentimen suku bunga dan geopolitik global. Oleh karena itu, kesesuaian profil risiko, horizon investasi, serta diversifikasi portofolio menjadi hal yang penting untuk terus ditinjau, khususnya di tengah kondisi pasar yang masih diwarnai ketidakpastian eksternal. Dengan kondisi pasar yang memiliki pandangan Risk-Off dan Higher For Longer, Reksa Dana Pasar Uang dengan portofolio yang didominasi oleh deposito akan sangat diuntungkan dengan kondisi seperti ini.
Sebelum mengambil keputusan investasi, calon investor diimbau untuk membaca dan memahami prospektus serta Fund Fact Sheet dari produk reksa dana yang diminati, dan meninjau kembali tujuan keuangan serta toleransi risiko secara berkala — bukan hanya pada saat pasar mengalami gejolak seperti pekan ini.
DISCLAIMER: INVESTASI MELALUI REKSA DANA MENGANDUNG RISIKO. SEBELUM MEMUTUSKAN BERINVESTASI, CALON INVESTOR WAJIB MEMBACA DAN MEMAHAMI PROSPEKTUS. KINERJA MASA LALU TIDAK MENJAMIN/ MENCERMINKAN INDIKASI KINERJA DI MASA YANG AKAN DATANG.
Reksa dana merupakan produk Pasar Modal dan bukan produk yang diterbitkan oleh Agen Penjual Efek Reksa Dana. PT Generasi Paham Investasi selaku Agen Penjual Efek Reksa Dana tidak bertanggung jawab atas tuntutan dan risiko pengelolaan portofolio reksa dana yang dilakukan oleh Manajer Investasi. Investor wajib membaca dan memahami Laporan Kinerja Reksa Dana (Fund Fact Sheet) dan Prospektus dari produk yang diterbitkan oleh Manajer Investasi untuk kebutuhan informasi dan bukan merupakan suatu bentuk penawaran atau rekomendasi untuk membeli atau permintaan untuk menjual. Kinerja masa lalu tidak serta merta menjadi petunjuk untuk kinerja di masa mendatang, dan bukan juga merupakan perkiraan yang dibuat untuk memberikan indikasi mengenai kinerja atau kecenderungannya di masa mendatang.
Glosarium
BI-Rate
Suku bunga acuan yang ditetapkan Bank Indonesia sebagai bagian dari kebijakan moneter. Perubahan BI-Rate dapat memengaruhi suku bunga, nilai tukar Rupiah, dan kondisi pasar keuangan.
Capital Outflow
Kondisi ketika dana investor keluar dari suatu negara atau pasar keuangan. Capital outflow dapat memberikan tekanan pada nilai tukar, pasar saham, dan obligasi.
Emerging Market
Negara dengan ekonomi dan pasar keuangan yang masih berkembang. Pergerakan dana investor global ke atau dari emerging market dapat memengaruhi pasar keuangan negara tersebut.
Fed Funds Rate
Suku bunga acuan Amerika Serikat yang ditetapkan oleh The Fed. Perubahannya dapat memengaruhi pergerakan dolar AS, yield obligasi, dan pasar keuangan global.
FOMC (Federal Open Market Committee)
Komite di dalam Federal Reserve yang bertanggung jawab menetapkan arah kebijakan moneter Amerika Serikat, termasuk suku bunga.
Higher for Longer
Kondisi ketika suku bunga diperkirakan tetap berada pada level tinggi dalam periode yang lebih lama. Kondisi ini dapat memengaruhi biaya pendanaan dan pergerakan berbagai aset investasi.
Kapitalisasi Pasar
Total nilai pasar dari saham suatu perusahaan atau keseluruhan saham yang tercatat di bursa. Perubahan kapitalisasi pasar dapat mencerminkan perubahan nilai pasar saham.
Net Sell Asing
Kondisi ketika nilai penjualan aset oleh investor asing lebih besar dibandingkan nilai pembeliannya dalam periode tertentu.
PCE (Personal Consumption Expenditures)
Indikator yang mengukur perubahan harga barang dan jasa yang dikonsumsi masyarakat Amerika Serikat. PCE menjadi salah satu indikator inflasi yang diperhatikan The Fed dalam menentukan kebijakan moneter.
PMI (Purchasing Managers’ Index)
Indikator yang menggambarkan perkembangan aktivitas bisnis, terutama sektor manufaktur. PMI dapat digunakan untuk melihat apakah aktivitas ekonomi sedang mengalami ekspansi atau kontraksi.
RDG BI (Rapat Dewan Gubernur Bank Indonesia)
Rapat Bank Indonesia untuk membahas dan menetapkan kebijakan moneter, termasuk keputusan mengenai BI-Rate.
Risk-Off
Kondisi ketika investor cenderung mengurangi kepemilikan aset berisiko, seperti saham, dan beralih ke aset yang dianggap lebih aman, seperti obligasi pemerintah atau emas.
SUN (Surat Utang Negara)
Surat berharga berupa pengakuan utang yang diterbitkan Pemerintah Indonesia. SUN memberikan imbal hasil kepada investor sesuai dengan ketentuan penerbitannya.
WTI (West Texas Intermediate)
Harga minyak mentah acuan yang banyak digunakan untuk melihat pergerakan harga minyak, terutama di Amerika Serikat. Pergerakan WTI dapat menjadi salah satu indikator perkembangan harga energi global.