1. Key Takeaways
GLOBAL
- Bursa AS menguat secara mingguan. Dow Jones naik 2,07% ke 52.347,55; S&P 500 naik 2,51% ke 7.561,67; Nasdaq naik 2,27% ke 25.136,27. Penguatan mingguan tetap terjadi meskipun saham teknologi terkoreksi pada Jumat.
- Bursa Asia bergerak beragam. Nikkei 225 naik 6,46% ke 61.142,35, Shanghai turun 0,41% ke 3.634,35, sedangkan Hang Seng turun 3,45% ke 23.637,60.
- Bursa Eropa mencatat penguatan. Euro Stoxx 50 naik 3,51% ke 6.386,86; DAX naik 3,60% ke 26.749,95; CAC 40 naik 2,82% ke 8.368,91; dan FTSE 100 naik 2,14% ke 10.902,56.
- Yield obligasi AS kembali meningkat. US Treasury 10 tahun mencapai 5,16% pada 13 November, seiring tekanan inflasi produsen AS yang meningkat menjadi 6,5% YoY pada Oktober.
- Volatilitas pasar berjangka menurun. S&P 500 VIX Futures turun 19,37% secara mingguan ke level 19,11. Penurunan ini mencerminkan berkurangnya harga ekspektasi volatilitas pada kontrak tersebut.
DOMESTIK
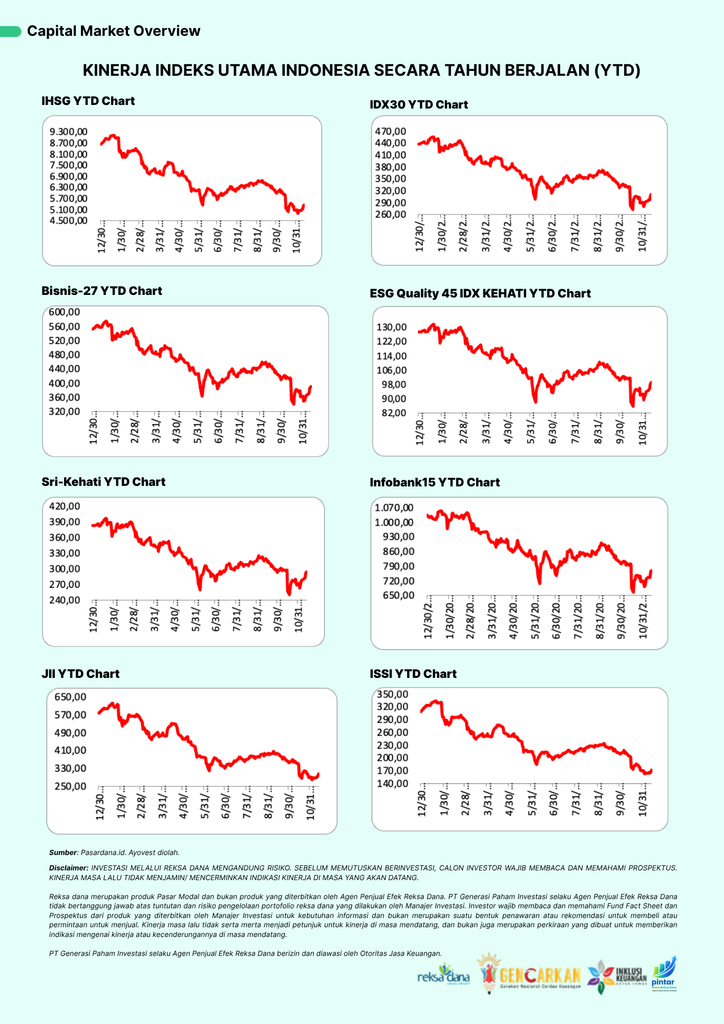
- IHSG mencatat pemulihan mingguan yang kuat. IHSG naik 5,82% ke 5.344,406 pada penutupan 13 November, tetapi kinerja sejak awal tahun masih terkoreksi 38,19%.
- Sektor industri dan energi memimpin penguatan. IDXINDUST naik 9,55% dan IDXENERGY naik 9,49%. Sektor kesehatan menjadi yang paling terbatas dengan kenaikan 0,41%.
- MSCI mengumumkan hasil November 2026 Index Review.BRPT dan BRMS dikeluarkan dari MSCI Global Standard Index, dengan BRMS dipindahkan ke Small Cap. Tujuh saham juga dikeluarkan dari Small Cap Index. Semua perubahan berlaku setelah penutupan 30 November 2026, sehingga dana pasif yang mengacu indeks MSCI akan menyesuaikan portofolionya pada tanggal tersebut.
- Wakil Presiden Gibran Rakabuming Raka menyampaikan pengunduran diri.Pada 11 November, ajudan politiknya dan dua sumber di MPR menyampaikan kepada Reuters bahwa ia telah mengundurkan diri. Menurut konstitusi, pengunduran diri disampaikan secara tertulis kepada MPR, yang kemudian memilih pengganti dari dua calon usulan Presiden paling lama 60 hari.
- Rupiah masih menghadapi tekanan. USD/IDR Pasardana naik 0,61% dalam sepekan ke Rp18.195 per USD. Sementara itu, JISDOR BI tercatat Rp18.218 pada 13 November.
- Yield SBN 10 tahun berada di 7,607%. Level tersebut turun sekitar 2 bps dibandingkan sesi sebelumnya, tetapi masih menunjukkan tingkat imbal hasil yang relatif tinggi.
- Inflasi Indonesia masih dalam sasaran BI. Inflasi Oktober tercatat 3,23% YoY dan 0,22% MoM, berada dalam sasaran inflasi 2,5±1%.
Sentimen Global
Pasar keuangan global pada pekan 9–13 November 2026 menunjukkan penguatan pada sebagian besar indeks saham utama, tetapi belum sepenuhnya terbebas dari tekanan inflasi dan perubahan ekspektasi kebijakan moneter. Salah satu perhatian utama datang dari Amerika Serikat, ketika data Producer Price Index (PPI), yaitu indeks perubahan harga barang dan jasa di tingkat produsen, Oktober menunjukkan kenaikan 0,3% secara bulanan dan 6,5% secara tahunan. Kenaikan tahunan tersebut merupakan yang tertinggi sejak November 2022. Komponen barang naik 0,5%, sementara jasa meningkat 0,2%. Perkembangan ini memperlihatkan bahwa tekanan harga tidak hanya berasal dari energi, tetapi juga mulai meluas ke komponen lainnya.
Tekanan harga produsen tersebut meningkatkan perhatian pasar terhadap arah kebijakan Federal Reserve. Pada pertemuan 27–28 Oktober 2026, The Fed mempertahankan suku bunga acuan Federal Funds Rate pada kisaran 3,75%–4,00% melalui keputusan dengan hasil pemungutan suara 10–2. Namun, perkembangan inflasi terbaru kembali memperkuat ekspektasi bahwa kebijakan moneter dapat bertahan ketat lebih lama. Kondisi tersebut tercermin pada imbal hasil atau yield, yaitu tingkat keuntungan yang diminta investor dari kepemilikan obligasi, US Treasury 10 tahun yang mencapai sekitar 5,16% pada 13 November. Kenaikan yield dapat meningkatkan tingkat diskonto dalam valuasi saham sekaligus membuat instrumen pendapatan tetap berdenominasi dolar AS semakin kompetitif. Di pasar komoditas, harga minyak mentah justru mengalami penurunan mingguan. Brent ditutup pada US$95,84 per barel atau turun 2,52%, sedangkan WTI berada pada US$88,56 per barel atau turun 2,50%. Di sisi lain, harga emas turun 4,63% ke US$3.886,30 per ons troi, sementara batu bara Newcastle meningkat 3,44% ke US$145,75 per ton. Penurunan minyak dapat mengurangi tekanan biaya energi dan transportasi, tetapi kenaikan harga produsen AS memperlihatkan bahwa tekanan inflasi masih memiliki sumber lain. Sementara itu, pelemahan emas berlangsung bersamaan dengan penguatan dolar AS dan meningkatnya daya tarik imbal hasil obligasi.
Pada pasar saham, penguatan mingguan masih terlihat meskipun perdagangan Jumat mengalami tekanan, terutama pada sektor teknologi. Reuters melaporkan indeks semikonduktor Philadelphia turun 3,4% pada Jumat, sementara saham Nvidia turun 2% di tengah ketidakpastian perusahaan dan penantian laporan kinerja berikutnya. Dow Jones justru naik 0,10% pada hari tersebut, sedangkan S&P 500 turun 0,40% dan Nasdaq turun 0,91%. Secara mingguan, indeks-indeks tersebut tetap mencatat kenaikan. Di Asia, Nikkei 225 menjadi salah satu indeks dengan penguatan terbesar, sementara Hang Seng dan Shanghai masih berada di zona negatif. Perbedaan ini menunjukkan bahwa pemulihan pasar belum berlangsung merata di seluruh kawasan.
Katalis dan agenda global pekan berikutnya (16–20 November 2026):
- 17 November – US Empire State Manufacturing Index November: indikator aktivitas manufaktur wilayah New York.
- 17 November – US Retail Sales Oktober: perkembangan konsumsi rumah tangga yang dapat memengaruhi penilaian terhadap pertumbuhan dan inflasi.
- 17 November – US Export dan Import Prices Oktober: perkembangan tekanan harga perdagangan internasional.
- 17 November – US Industrial Production Oktober: indikator aktivitas produksi industri.
- 18 November – FOMC Minutes: publikasi risalah rapat FOMC 27–28 Oktober, yang dapat memberikan penjelasan lebih lanjut mengenai pertimbangan kebijakan suku bunga.
Sentimen Domestik
Pasar saham Indonesia mencatat pemulihan yang cukup kuat pada pekan ini. IHSG naik 5,82% dari 5.050,429 pada penutupan pekan sebelumnya menjadi 5.344,406 pada Jumat, 13 November 2026. Level tertinggi selama pekan tersebut mencapai 5.361,939, sedangkan level terendah berada pada 5.027,964. Kapitalisasi pasar meningkat 3,47% menjadi Rp9.047 triliun. Meskipun demikian, kinerja IHSG sejak awal tahun masih terkoreksi 38,19%, sehingga penguatan mingguan perlu dipahami sebagai pemulihan dalam periode pendek, bukan perubahan menyeluruh atas tren kinerja sepanjang tahun.
Penguatan terjadi pada seluruh sektor saham yang tercatat dalam statistik sektoral IDX. Sektor industri memimpin dengan kenaikan 9,55%, diikuti sektor energi sebesar 9,49% dan transportasi sebesar 7,31%. Sementara itu, sektor kesehatan mencatat kenaikan paling terbatas sebesar 0,41%, disusul sektor teknologi sebesar 2,31%. Dari sisi kontributor indeks, BBRI, BBCA, ASII, dan TLKM menjadi beberapa saham yang memberikan kontribusi positif terhadap IHSG. Sebaliknya, BRPT, CASA, dan AKRA termasuk saham yang memberikan tekanan terhadap indeks. Kondisi ini menunjukkan bahwa pemulihan IHSG berlangsung cukup luas, meskipun kontribusi antar sektor dan saham masih berbeda.
MSCI mengumumkan November 2026 Index Review pada 12 November dini hari WIB. Di MSCI Global Standard Index, tidak ada saham Indonesia yang ditambahkan; BRPT dan BRMS dikeluarkan, dan BRMS dipindahkan ke Small Cap. Di MSCI Small Cap Index, tujuh saham dikeluarkan, yaitu AVIA, CTRA, RAJA, MTEL, EMTK, JSMR, dan WIFI. Review ini memakai data harga hingga 20 Oktober 2026. Semua perubahan berlaku setelah penutupan 30 November 2026. Ini berarti rebalancing, yaitu penyesuaian portofolio oleh dana pasif yang mengacu indeks MSCI, dijadwalkan pada tanggal tersebut. Pengumuman ini terjadi di tengah proses yang lebih besar. Sejak Oktober 2026, MSCI menjalankan konsultasi usulan reklasifikasi pasar Indonesia dari Emerging Market ke Standalone Market, dengan keputusan final paling lambat 30 Juni 2027.
Pada 10 November, Menteri Sekretaris Negara menyampaikan bahwa Wakil Presiden Gibran Rakabuming Raka menyatakan niat mengundurkan diri dalam pertemuan dengan Presiden Prabowo Subianto, terkait proses di Mahkamah Konstitusi dan Mahkamah Agung. Pada 11 November, ajudan politiknya dan dua sumber di MPR menyampaikan kepada Reuters bahwa ia telah mengundurkan diri. Menurut Menko Hukum, HAM, Imigrasi, dan Pemasyarakatan, pengunduran diri harus disampaikan secara tertulis kepada MPR. Setelah itu MPR meminta Presiden mengajukan dua calon, lalu memilih pengganti paling lama 60 hari. Hingga laporan ini disusun, penerimaan surat oleh MPR belum terkonfirmasi dari sumber resmi.
Aktivitas perdagangan turut meningkat selama periode pengamatan. Rata-rata nilai transaksi harian mencapai Rp23,698 triliun, naik 114,64% dibandingkan Rp11,041 triliun pada pekan sebelumnya. Rata-rata volume harian meningkat 3,00% menjadi 32,230 miliar saham, sementara frekuensi transaksi harian meningkat 3,85% menjadi 1,339 juta kali. Dari sisi investor, transaksi asing mencatat net buy Rp462,73 miliar, berbalik dari net sell Rp167,11 miliar pada pekan sebelumnya. Perubahan arus transaksi ini sejalan dengan penguatan IHSG, meskipun belum cukup untuk menyimpulkan adanya perubahan tren aliran modal asing dalam jangka panjang.
Di pasar valuta asing, USD/IDR berdasarkan data Pasardana ditutup pada Rp18.195 per dolar AS, naik 0,61% secara mingguan. Kenaikan nilai USD/IDR menunjukkan pelemahan rupiah terhadap dolar AS. Sebagai pembanding, JISDOR Bank Indonesia tercatat Rp18.218 per dolar AS pada 13 November. Kedua angka tersebut merupakan seri referensi yang berbeda sehingga tidak dapat diperlakukan sebagai angka yang identik. Sementara itu, imbal hasil SBN pemerintah tenor 10 tahun berdasarkan Trading Economics berada pada 7,607% pada 13 November, turun sekitar 2 basis poin dibandingkan hari sebelumnya. Pergerakan ini memperlihatkan bahwa pasar obligasi domestik masih menghadapi tingkat imbal hasil yang relatif tinggi, meskipun terjadi penurunan pada sesi terakhir pekan.
Dari sisi fundamental, inflasi Indonesia pada Oktober 2026 tercatat 3,23% YoY dan 0,22% secara bulanan. Angka tahunan tersebut lebih rendah dibandingkan inflasi September sebesar 3,28% dan masih berada dalam sasaran inflasi Bank Indonesia sebesar 2,5±1%. BI-Rate terakhir tercatat sebesar 5,75%, berdasarkan keputusan RDG 20–21 Oktober 2026. Bank Indonesia juga mempertahankan Lending Facility pada 6,50% dan menaikkan Deposit Facility menjadi 5,00%. Dari sisi fiskal, publikasi APBN KiTa Oktober mencatat realisasi pendapatan negara Rp2.341,5 triliun dan belanja negara Rp2.660,5 triliun sampai dengan 30 September 2026, dengan defisit APBN sebesar 1,24% terhadap PDB. Data tersebut memberikan konteks bahwa stabilitas pasar domestik masih dipengaruhi oleh kombinasi perkembangan inflasi, kebijakan moneter, nilai tukar, serta pengelolaan fiskal pemerintah.
Katalis dan agenda domestik pekan berikutnya (16–20 November 2026):
- 16 November – Statistik Utang Luar Negeri Indonesia September 2026: menjadi referensi untuk memantau posisi kewajiban eksternal Indonesia.
- 17–18 November – Rapat Dewan Gubernur Bank Indonesia: keputusan BI-Rate, Deposit Facility, Lending Facility, serta komunikasi kebijakan akan menjadi perhatian pasar, terutama terkait stabilisasi rupiah.
- 19 November – Publikasi Neraca Pembayaran Indonesia Triwulan III 2026: memberikan informasi mengenai transaksi berjalan dan transaksi modal serta finansial.
Capital and Fund Performance
Ayovest’s Wrap
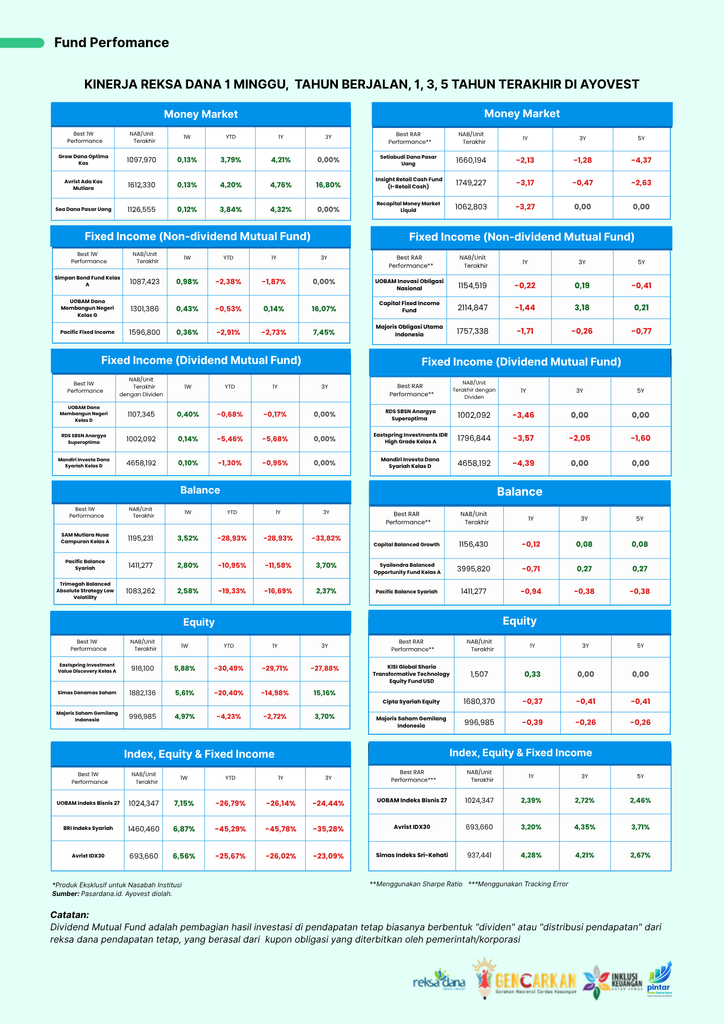
Penguatan IHSG sebesar 5,82% selama pekan ini memberikan gambaran adanya pemulihan aktivitas pasar saham domestik, didukung kenaikan seluruh sektor dan perubahan arus investor asing menjadi net buy Rp462,73 miliar. Namun, penguatan tersebut perlu dilihat bersama dengan penurunan IHSG sebesar 38,19% sejak awal tahun. Artinya, pemulihan dalam satu pekan belum menghapus koreksi yang telah terjadi sepanjang tahun. Di pasar global, kenaikan yield US Treasury hingga 5,16% dan inflasi produsen AS sebesar 6,5% YoY juga menjadi pengingat bahwa tekanan suku bunga masih dapat memengaruhi valuasi aset keuangan.
Dalam kondisi tersebut, karakteristik setiap jenis reksa dana memberikan respons yang berbeda. Reksa dana pasar uang secara umum memiliki sensitivitas yang lebih rendah terhadap fluktuasi harga obligasi dan saham karena portofolionya berfokus pada instrumen pasar uang dan surat utang berjangka pendek. Reksa dana pendapatan tetap memiliki sensitivitas terhadap perubahan yield, karena kenaikan yield dapat menekan harga obligasi yang telah diterbitkan. Sementara itu, penguatan pasar saham domestik selama pekan ini memberikan kontribusi positif terhadap lingkungan pasar bagi reksa dana saham dan indeks, meskipun volatilitas harga saham tetap menjadi risiko yang perlu diperhatikan. Reksa dana campuran dapat mengalami dinamika di antara kedua kelas aset tersebut, bergantung pada komposisi portofolio masing-masing.
Dengan demikian, kondisi pasar pekan ini memperlihatkan pemulihan pada aset berisiko, tetapi belum menghilangkan risiko dari inflasi, suku bunga, nilai tukar, dan volatilitas pasar. Investor perlu memahami bahwa setiap kategori reksa dana memiliki karakteristik risiko, strategi pengelolaan, dan horizon investasi yang berbeda. Informasi kinerja historis dapat digunakan untuk memahami perkembangan produk pada periode tertentu, tetapi tidak dapat dijadikan dasar untuk menyimpulkan kinerja pada periode mendatang.
Disclaimer
INVESTASI MELALUI REKSA DANA MENGANDUNG RISIKO. SEBELUM MEMUTUSKAN BERINVESTASI, CALON INVESTOR WAJIB MEMBACA DAN MEMAHAMI PROSPEKTUS.
Reksa dana merupakan produk pasar modal dan bukan produk yang diterbitkan oleh Agen Penjual Efek Reksa Dana. PT Generasi Paham Investasi selaku Agen Penjual Efek Reksa Dana tidak bertanggung jawab atas tuntutan dan risiko pengelolaan portofolio reksa dana yang dilakukan oleh Manajer Investasi.
Informasi dalam laporan ini disajikan untuk tujuan edukasi dan informasi pasar, bukan merupakan penawaran, permintaan untuk menjual, atau rekomendasi untuk membeli maupun menjual efek atau produk reksa dana tertentu. Data kinerja historis tidak menjamin atau mencerminkan indikasi kinerja di masa mendatang dan bukan merupakan proyeksi kinerja. Investor perlu membaca serta memahami Fund Fact Sheet dan prospektus produk terkait sebelum mengambil keputusan investasi.
PT Generasi Paham Investasi adalah Agen Penjual Efek Reksa Dana yang berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Glosarium Singkat
- Yield: Tingkat imbal hasil yang diperoleh atau diminta investor dari suatu instrumen investasi, seperti obligasi.
- BI-Rate: Suku bunga kebijakan Bank Indonesia yang menjadi acuan dalam pengelolaan kebijakan moneter.
- bps (basis points): Satuan perubahan suku bunga atau yield, dengan 1 bps setara 0,01 poin persentase.
- YoY (Year-on-Year): Perbandingan perubahan suatu indikator dengan periode yang sama pada tahun sebelumnya.
- Net Buy: Kondisi ketika nilai pembelian investor lebih besar daripada nilai penjualannya dalam periode tertentu.
- Risk-off: Kondisi ketika pelaku pasar cenderung mengurangi eksposur pada aset berisiko dan lebih mengutamakan aset defensif.