Global
- Bursa AS terkoreksi, saham teknologi paling tertekan. Dow Jones turun 0,94% ke 51.285,73, S&P 500 turun 2,68% ke 7.376,86, dan Nasdaq Composite turun 3,37% ke 24.579,43. Tekanan berpusat pada saham teknologi dan pusat data.
- Bursa Asia terbelah. Nikkei 225 turun 9,25% ke 57.434,77, sedangkan Shanghai Composite naik 1,39% ke 3.649,18 dan Hang Seng naik 5,10% ke 24.481,86. Pasar yang padat produsen semikonduktor paling terdampak.
- Bursa Eropa bervariasi. Euro Stoxx 50 naik 0,49% ke 6.161,55, DAX naik 0,01% ke 25.820,36, CAC 40 naik 2,13% ke 8.139,00, dan FTSE 100 turun 0,52% ke 10.673,94.
- Volatilitas meningkat. S&P 500 VIX Futures naik 17,57% ke 23,69. Angka ini adalah kontrak berjangka, bukan indeks VIX spot.
- Minyak terkoreksi tajam, emas menguat. Brent turun 13,32% ke US$98,32 per barel dan WTI turun 12,76% ke US$90,83. Emas (Gold Futures) naik 4,51% ke US$4.074,90 per ons.
Domestik
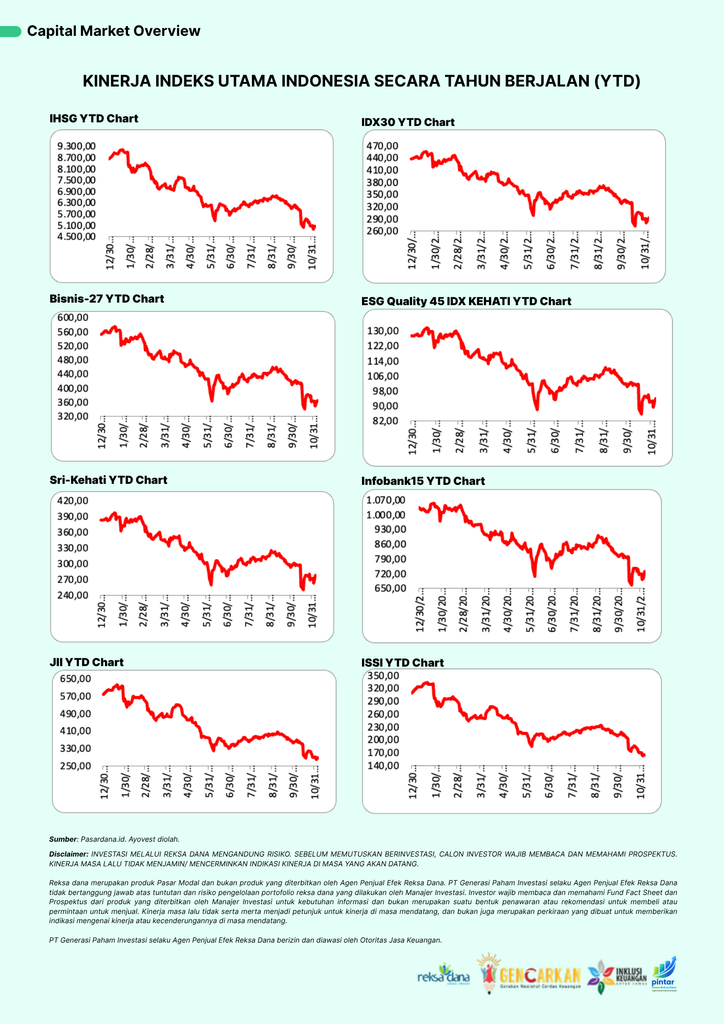
- IHSG melemah tipis dalam pekan yang bergejolak. IHSG turun 0,13% (1W) ke 5.050,429, bergerak di rentang 4.824,364–5.143,582. Secara YTD, IHSG turun 41,59%.
- Pergerakan sektoral tidak merata. Sektor keuangan naik 1,33% dan konsumer non-siklikal naik 0,85%. Teknologi turun 6,46%, transportasi dan logistik turun 5,35%, energi turun 5,01%.
- Net sell asing mengecil, aktivitas transaksi menurun. Investor asing mencatat net sell Rp167,11 miliar, dibanding Rp3.056,47 miliar pekan sebelumnya. Rata-rata nilai transaksi harian turun 23,00% ke Rp11,04 triliun.
- Rupiah menguat tipis secara mingguan. USD/IDR turun 0,22% ke Rp18.085 per dolar AS; penurunan USD/IDR berarti rupiah menguat. JISDOR BI 6 November: Rp18.130.
- Yield SUN 10 tahun 7,692%. Turun 0,05 poin persentase dari sesi sebelumnya dan naik 0,52 poin dalam sebulan. INDOBeX Government Effective Yield tercatat 7,4719%.
Sentimen Global
Pasar global memasuki pekan ini dengan perhatian pada kombinasi ketidakpastian inflasi, kebijakan moneter, dan perkembangan geopolitik. Pada pertemuan 27–28 Oktober 2026, The Fed mempertahankan Federal Funds Rate pada kisaran 3,75%–4,00%, melalui pemungutan suara 10–2. Dua anggota menginginkan kenaikan suku bunga sebesar 25 bps. Keputusan tersebut menunjukkan bahwa tekanan inflasi masih menjadi pertimbangan utama dalam penentuan kebijakan moneter. Sementara itu, data ketenagakerjaan Amerika Serikat untuk Oktober yang dirilis 6 November menunjukkan penambahan 165 ribu tenaga kerja nonpertanian, tingkat pengangguran 4,1%, dan pertumbuhan upah rata-rata 3,1% secara tahunan. Data tenaga kerja yang relatif solid membuat arah kebijakan suku bunga selanjutnya tetap bergantung pada perkembangan inflasi dan aktivitas ekonomi.
Dari sisi komoditas, harga minyak mengalami koreksi signifikan setelah muncul harapan meredanya ketegangan geopolitik di Timur Tengah. Brent Crude Futures ditutup pada US$98,32 per barel, turun 13,32% secara mingguan, sedangkan WTI turun 12,76% ke US$90,83 per barel. Penurunan harga energi berpotensi mengurangi tekanan biaya produksi dan transportasi, sehingga dapat membantu meredakan ekspektasi inflasi. Namun, tekanan harga belum sepenuhnya hilang. Reuters melaporkan bahwa harga pangan global masih tinggi dan harga gas alam berada jauh di atas level awal tahun. Kondisi ini membuat risiko inflasi yang bertahan bersamaan dengan perlambatan pertumbuhan ekonomi tetap menjadi perhatian pasar.
Di pasar obligasi, US Treasury 10 Tahun ditutup pada 4,87% per 6 November 2026, sedangkan US Dollar Index (DXY) berada pada 102,30 atau menguat 0,41% secara mingguan. Yield merupakan imbal hasil yang diminta investor dari suatu obligasi; kenaikan yield umumnya menekan harga obligasi yang sudah beredar. Kombinasi yield yang masih tinggi dan penguatan dolar menjadi faktor yang perlu diperhatikan oleh pasar negara berkembang karena dapat memengaruhi arus modal dan penilaian aset.
Tekanan paling terlihat pada saham teknologi Amerika Serikat. Reuters melaporkan aksi jual saham teknologi pada 5 November, dipengaruhi kekhawatiran terhadap besarnya belanja infrastruktur kecerdasan buatan, hasil perusahaan semikonduktor yang kurang memuaskan, serta penyesuaian posisi oleh investor institusi. Nasdaq Composite terkoreksi 3,37%, lebih dalam dibandingkan Dow Jones yang turun 0,94%. Sementara itu, S&P 500 VIX Futures naik 17,57% ke 23,69, mencerminkan kenaikan harga kontrak untuk ekspektasi volatilitas. Perlu dibedakan bahwa angka tersebut merupakan VIX Futures, bukan indeks VIX spot.
Pekan depan (2–6 November 2026), fokus pasar mencakup:
- Consumer Price Index (CPI) pada 10 November 2026.
- Pengumuman MSCI November Index Review dijadwalkan 11 November 2026 (MSCI).
- Producer Price Index (PPI) pada 13 November 2026.
Sentimen Domestik
IHSG mengakhiri pekan 2–6 November 2026 dengan koreksi 0,13% ke level 5.050,429, dibandingkan penutupan pekan sebelumnya sebesar 5.057,050. Pergerakan indeks sempat berada pada rentang 4.824,364–5.143,582. Secara tahun berjalan (YTD), IHSG masih terkoreksi 41,59% hingga 6 November 2026. Kapitalisasi pasar Bursa Efek Indonesia juga turun 1,34% menjadi Rp8.744 triliun. Dengan demikian, pelemahan mingguan yang relatif terbatas perlu dilihat bersama kondisi kinerja indeks sejak awal tahun yang masih mengalami tekanan cukup dalam.
Dari sisi sektoral, pergerakan pasar belum menunjukkan penguatan yang merata. Sektor keuangan mencatat kenaikan 1,33%, sedangkan konsumer non-siklikal meningkat 0,85%. Sebaliknya, sektor teknologi mengalami penurunan terdalam sebesar 6,46%, diikuti transportasi 5,35%, energi 5,01%, dan properti 4,35%. Pada saat yang sama, investor asing mencatat net sell sebesar Rp167,11 miliar selama pekan berjalan. Angka ini lebih rendah dibandingkan net sell Rp3.056,47 miliar pada pekan sebelumnya. Aktivitas perdagangan juga mengalami penurunan: rata-rata nilai transaksi harian turun 23,00% menjadi Rp11,041 triliun, volume turun 3,50% menjadi 31,291 miliar saham, dan frekuensi turun 16,44% menjadi 1,290 juta kali transaksi. Kondisi tersebut menggambarkan aktivitas pasar yang lebih terbatas di tengah tekanan pada sejumlah sektor.
Di pasar valuta asing, USD/IDR berdasarkan data Pasardana ditutup pada Rp18.085 per dolar AS, turun 0,22% secara mingguan. Karena kurs USD/IDR menunjukkan jumlah rupiah yang diperlukan untuk membeli satu dolar AS, penurunan kurs tersebut menunjukkan penguatan rupiah secara mingguan. Sebagai pembanding, JISDOR Bank Indonesia pada 6 November tercatat sebesar Rp18.130 per dolar AS. Kedua angka tersebut memiliki perbedaan karena menggunakan referensi dan mekanisme pembentukan kurs yang berbeda. Di pasar obligasi, yield SUN 10 tahun berdasarkan Trading Economics berada pada 7,692% per 6 November, turun 0,05 poin persentase dibandingkan hari sebelumnya. Sebagai indikator tambahan, INDOBeX Government Effective Yield dari Pasardana tercatat 7,4719%, dengan kenaikan relatif 0,15% secara mingguan. Kedua indikator yield tersebut tidak dapat dipertukarkan karena mengukur instrumen dan metodologi yang berbeda.
Dari sisi fundamental, data ekonomi domestik memberikan gambaran yang relatif beragam. BPS melaporkan pertumbuhan ekonomi Indonesia kuartal III 2026 sebesar 5,47% YoY dan 1,59% QoQ, meningkat dibandingkan pertumbuhan tahunan kuartal sebelumnya sebesar 5,29%. Inflasi Oktober 2026 tercatat 0,22% secara bulanan dan 3,23% secara tahunan, dengan inflasi inti sebesar 2,56% YoY. Angka inflasi tahunan tersebut masih berada dalam sasaran BI sebesar 2,5% ± 1%. BI-Rate terakhir tercatat 5,75% berdasarkan keputusan RDG 21 Oktober 2026. Sementara itu, cadangan devisa akhir Oktober meningkat menjadi US$146,8 miliar dari US$146,3 miliar pada September, setara pembiayaan 5,3 bulan impor.
Dari sisi fiskal, publikasi APBN KiTa Oktober 2026 menunjukkan bahwa sampai dengan 30 September 2026, pendapatan negara mencapai Rp2.341,5 triliun atau 74,2% dari target, sedangkan belanja negara mencapai Rp2.660,5 triliun atau 69,2% dari pagu. Defisit APBN tercatat 1,24% terhadap PDB. Data tersebut menjadi konteks fiskal terakhir yang tersedia dalam periode laporan ini, bukan realisasi APBN Oktober.
Agenda domestik yang perlu dicermati berdasarkan Trading Economics Indonesia Calendar meliputi Survei Konsumen Oktober pada 9 November, penjualan ritel September pada 10 November, dan keputusan RDG BI pada 17–18 November 2026. Selain itu, kalender BI juga mencantumkan publikasi Neraca Pembayaran Indonesia kuartal III pada 20 November. Rangkaian data tersebut dapat memberikan informasi tambahan mengenai daya beli, aktivitas konsumsi, stabilitas moneter, dan ketahanan eksternal Indonesia.
Pekan depan (9–13 November 2026), fokus domestik mencakup:
- Survei Konsumen Oktober pada 9 November 2026.
- Penjualan ritel September pada 10 November 2026.
- Pengumuman MSCI November Index Review jatuh pada 11 November 2026 (waktu Eropa), atau dini hari 12 November 2026 (MSCI)
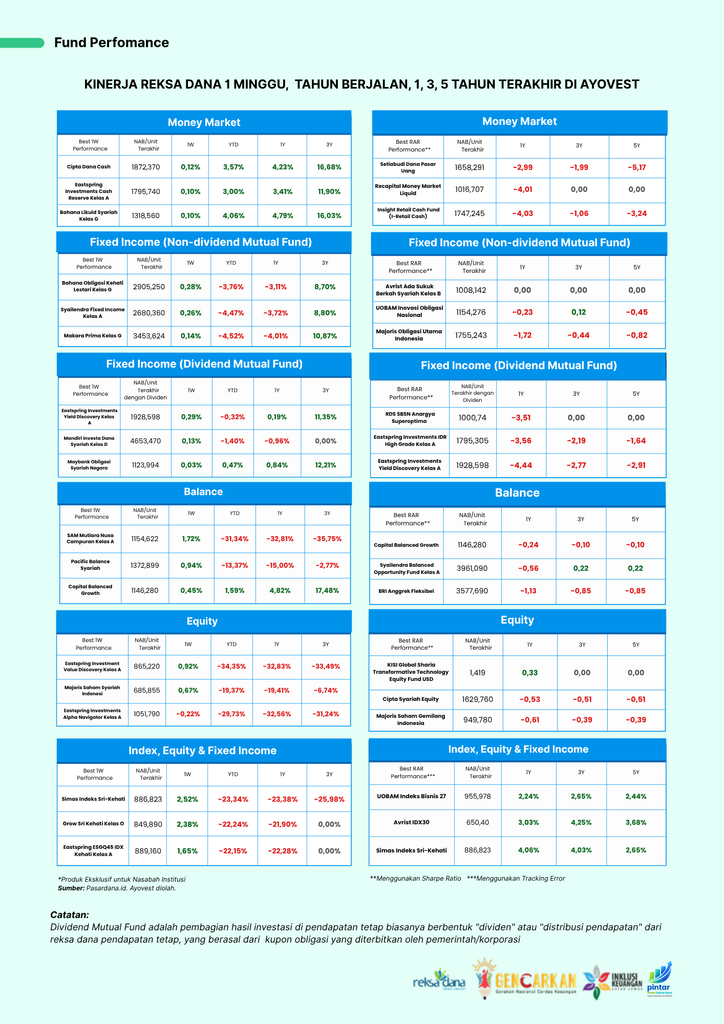
Capital and Fund Performance
Ayovest’s Wrap
Pekan 2–6 November 2026 memperlihatkan bahwa tekanan pasar masih berlangsung, meskipun tingkat koreksi berbeda antarjenis aset. Pasar saham global mengalami tekanan, terutama pada saham teknologi, sedangkan IHSG relatif stabil secara mingguan tetapi masih mencatatkan penurunan YTD yang besar. Di pasar obligasi, kenaikan yield acuan dalam beberapa periode terakhir menunjukkan bahwa risiko perubahan harga obligasi tetap perlu diperhatikan. Sementara itu, fundamental domestik seperti pertumbuhan ekonomi 5,47%, inflasi yang masih berada dalam sasaran BI, dan cadangan devisa US$146,8 miliar memberikan konteks yang berbeda dari tekanan harga aset di pasar keuangan.
Selain itu, terdapat dua tekanan yang berjalan bersamaan. Pertama, aksi jual saham teknologi global yang menaikkan volatilitas (VIX Futures +17,57%). Kedua, suku bunga dan yield yang masih tinggi (Fed Funds Rate 3,75%–4,00%, UST 10 tahun 4,87%, SUN 10 tahun 7,692%). Di dalam negeri, pertumbuhan ekonomi 5,47% dan inflasi dalam sasaran BI berjalan berdampingan dengan IHSG yang turun 41,59% YTD dan net sell asing yang masih berlanjut. Artinya, pergerakan harga aset di pasar tidak selalu sejalan dengan data ekonomi pada periode yang sama.
Karakteristik tiap jenis reksa dana menjelaskan mengapa dampaknya berbeda. Data historis indeks reksa dana Pasardana pekan ini: Pasar Uang +0,04%, Pendapatan Tetap +0,01%, Campuran −0,42%, Saham −0,24%, dan Saham Syariah −2,38%. Reksa Dana Pasar Uang berisi instrumen jangka pendek sehingga sensitivitas harganya terhadap perubahan yield relatif rendah, dan kategori ini secara historis paling stabil pekan ini. Reksa Dana Pendapatan Tetap, baik Fixed Income Non-Pembagian Hasil Investasi (tanpa dividen) maupun Pembagian Hasil Investasi (dengan dividen), nilai aktiva bersihnya (NAB) dipengaruhi pergerakan yield, terutama bila durasinya panjang. Reksa Dana Saham paling langsung terkena fluktuasi pasar, termasuk penurunan sektor teknologi, transportasi, energi, dan properti. Reksa Dana Campuran bergantung pada komposisi saham dan pendapatan tetapnya.Perbedaan karakteristik tersebut bukan merupakan jaminan bahwa suatu kategori akan memberikan hasil tertentu. Evaluasi kinerja tetap perlu mempertimbangkan komposisi portofolio, kualitas aset, durasi, risiko kredit, biaya, serta tujuan dan profil risiko investor.
Disclaimer
INVESTASI MELALUI REKSA DANA MENGANDUNG RISIKO. SEBELUM MEMUTUSKAN BERINVESTASI, CALON INVESTOR WAJIB MEMBACA DAN MEMAHAMI PROSPEKTUS.
Reksa dana merupakan produk pasar modal dan bukan produk yang diterbitkan oleh Agen Penjual Efek Reksa Dana. PT Generasi Paham Investasi selaku Agen Penjual Efek Reksa Dana tidak bertanggung jawab atas tuntutan dan risiko pengelolaan portofolio reksa dana yang dilakukan oleh Manajer Investasi.
Informasi dalam laporan ini disajikan untuk tujuan edukasi dan informasi pasar, bukan merupakan penawaran, permintaan untuk menjual, atau rekomendasi untuk membeli maupun menjual efek atau produk reksa dana tertentu. Data kinerja historis tidak menjamin atau mencerminkan indikasi kinerja di masa mendatang dan bukan merupakan proyeksi kinerja. Investor perlu membaca serta memahami Fund Fact Sheet dan prospektus produk terkait sebelum mengambil keputusan investasi.
PT Generasi Paham Investasi adalah Agen Penjual Efek Reksa Dana yang berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Glosarium Singkat
- Yield: Imbal hasil obligasi yang diminta investor; secara umum bergerak berlawanan arah dengan harga obligasi.
- BI-Rate: Suku bunga kebijakan Bank Indonesia yang menjadi acuan dalam pengelolaan kebijakan moneter.
- Fed Funds Rate: suku bunga kebijakan bank sentral AS untuk pinjaman semalam antarbank.
- bps (basis poin): satuan perubahan suku bunga atau yield; 100 bps sama dengan 1 poin persentase.
- Net Sell: Kondisi ketika nilai penjualan investor lebih besar daripada nilai pembeliannya dalam periode tertentu.
- Risk-off: kondisi saat investor cenderung mengurangi aset berisiko dan beralih ke aset yang dianggap lebih stabil.
- YTD (Year-to-Date): Perubahan kinerja suatu aset sejak awal tahun hingga tanggal pengamatan.
- VIX Futures: Kontrak berjangka yang mencerminkan ekspektasi pasar terhadap tingkat volatilitas saham Amerika Serikat pada periode mendatang.