Key Takeaways
Global
- ·Kinerja bursa Amerika Serikat beragam. Dow Jones naik 0,41% ke 52.215,16, sedangkan S&P 500 turun 0,47% ke 7.623,68 dan Nasdaq turun 0,71% ke 25.955,34. Perbedaan ini menunjukkan penguatan mingguan Dow tidak diikuti secara merata oleh saham berkapitalisasi besar dan teknologi.
- ·Bursa Asia melemah, terutama Hong Kong dan Jepang. Nikkei 225 turun 4,03% ke 62.693,16; Shanghai Composite turun 0,69% ke 3.690,48; dan Hang Seng turun 4,52% ke 23.093,37. Pelemahan regional menandakan penguatan saham AS tidak merata secara global.
- ·Bursa Eropa terkoreksi. Euro Stoxx 50 turun 2,24% ke 6.065,15, DAX turun 1,72% ke 25.181,65, CAC 40 turun 2,19% ke 7.782,82, dan FTSE 100 turun 1,76% ke 10.690,36. Koreksi terjadi dalam pekan ketika investor menghadapi ketidakpastian geopolitik dan kekhawatiran biaya energi.
- ·Volatilitas pasar AS masih berfluktuasi. VIX ditutup di 19,45 pada 23 Oktober, turun sekitar 2,70% dibandingkan penutupan 19,99 pada 16 Oktober, tetapi naik 2,21% pada hari terakhir perdagangan. Pergerakan harian ini memperlihatkan bahwa penurunan mingguan tidak berarti risiko jangka pendek telah hilang.
- ·Harga minyak melonjak karena risiko pasokan. Brent naik sekitar 6,24% dalam sepekan ke US$116,72 per barel, sedangkan WTI naik 1,83% ke US$103,27 per barel berdasarkan data Pasardana. Reuters mengaitkan lonjakan minyak pada meningkatnya ketegangan di Timur Tengah dan kekhawatiran gangguan pasokan. Kenaikan energi berpotensi menambah tekanan biaya dan inflasi.
- ·Imbal hasil obligasi pemerintah AS berada di sekitar 5,00%. Yield US Treasury 10 tahun berada di sekitar 4,99–5,00% pada 23 Oktober. Level ini menjadi salah satu indikator penting bagi penilaian aset berisiko karena imbal hasil obligasi yang tinggi dapat meningkatkan tingkat pengembalian yang disyaratkan investor.
Domestik
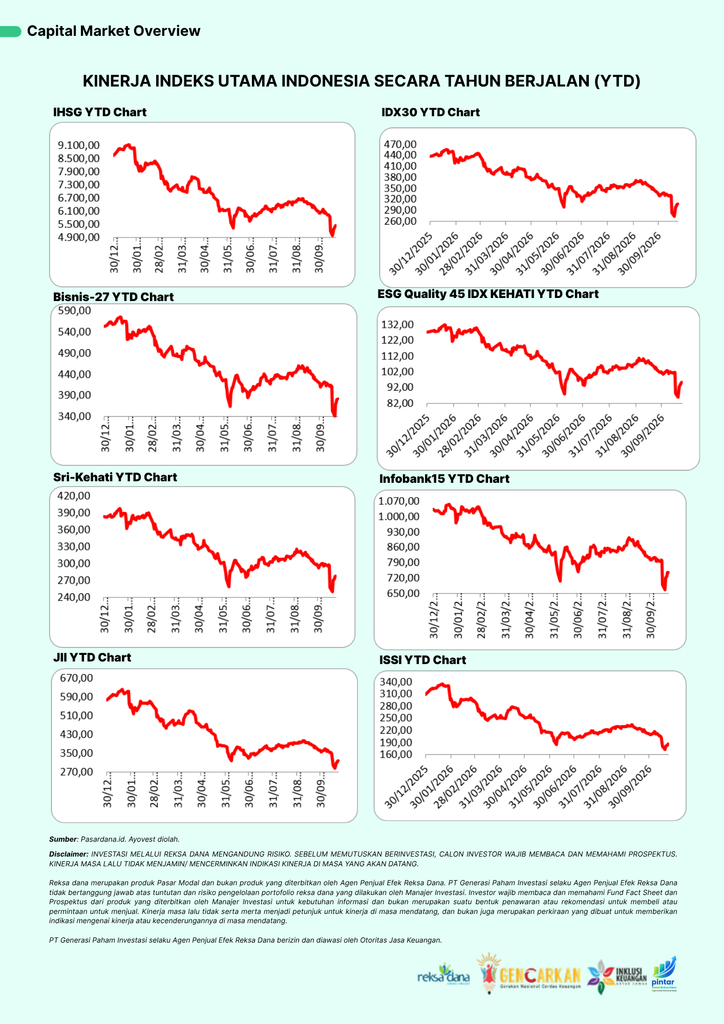
- ·IHSG mencatat kenaikan mingguan yang kuat. IHSG ditutup di 5.439,258, naik 4,90% dari 5.185,105 pada pekan sebelumnya. Namun, kinerja sejak awal tahun masih turun 37,10%, sehingga penguatan mingguan perlu dibedakan dari tren kinerja jangka lebih panjang.
- ·Penguatan meluas ke berbagai sektor. Sektor transportasi menguat 9,02%, energi 6,37%, infrastruktur 5,68%, properti 5,39%, dan keuangan 4,96% selama sepekan. Teknologi hanya naik sekitar 0,03%, menunjukkan penguatan pasar tidak sama kuat pada seluruh sektor.
- ·Aktivitas transaksi meningkat, tetapi volume rata-rata turun. Nilai transaksi harian rata-rata naik 25,42% menjadi Rp20,337 triliun, frekuensi naik 13,80% menjadi 1,953 juta kali, sedangkan volume harian rata-rata turun 9,39% menjadi 39,959 miliar saham. Kapitalisasi pasar naik 4,66% menjadi Rp9.583 triliun.
- ·Investor asing masih mencatat jual bersih. Net sell asing sebesar Rp6.671,26 miliar selama pekan ini, dibandingkan Rp3.194,57 miliar pada pekan sebelumnya. Pada Jumat saja, Pasardana melaporkan jual bersih asing sekitar Rp1,28 triliun. Artinya, kenaikan indeks berlangsung bersamaan dengan arus keluar bersih investor asing.
- ·Rupiah melemah tipis terhadap dolar AS secara mingguan. JISDOR Bank Indonesia berada di Rp18.069 per dolar AS pada 23 Oktober, dibandingkan Rp18.052 pada 16 Oktober.
- ·BI mempertahankan BI-Rate di 5,75%. Rapat Dewan Gubernur 20–21 Oktober memutuskan mempertahankan BI-Rate 5,75%, suku bunga Deposit Facility dinaikkan menjadi 5,00%, dan Lending Facility tetap 6,50%. BI menegaskan fokus pada stabilisasi rupiah dan inflasi dalam sasaran 2,5% ±1% untuk 2026–2027.
- ·Yield SBN 10 tahun berada di sekitar 7,446%.
- ·FTSE Russell mempertahankan klasifikasi Indonesia sebagai Secondary Emerging Market. FTSE Russell juga tidak memasukkan Indonesia ke dalam watch list pada tinjauan klasifikasi negara Oktober. Penilaian tersebut berbeda dari proses konsultasi MSCI yang masih berlangsung, sehingga kedua penyedia indeks perlu dipahami berdasarkan metodologi masing-masing.
- ·BEI akan mengeluarkan saham HSC dari perhitungan IHSG mulai 2 November 2026. Kebijakan ini ditujukan untuk meningkatkan representasi indeks terhadap dinamika pasar dan mengurangi potensi distorsi akibat konsentrasi kepemilikan. Saham yang masuk kategori HSC tidak otomatis dihapus dari pencatatan BEI; perubahan tersebut berkaitan dengan perhitungan indeks.
- ·OJK memperpanjang kebijakan buyback saham tanpa persetujuan RUPS hingga Juni 2027. Perpanjangan ini memberikan tambahan waktu bagi emiten untuk melaksanakan pembelian kembali saham sesuai ketentuan. Pelaksanaannya tetap harus memperhatikan kemampuan keuangan perusahaan, prinsip kehati-hatian, kewajiban free float, dan peraturan OJK yang berlaku.
- ·OJK melaporkan denda administratif Rp2,23 triliun kepada 166 pihak hingga 16 Oktober 2026. Selain denda, OJK melaporkan sanksi berupa peringatan tertulis, pembekuan dan pencabutan izin, larangan, serta perintah tertulis. OJK menegaskan bahwa sanksi administratif tidak menutup kemungkinan proses pidana apabila ditemukan dugaan tindak pidana yang didukung bukti memadai.
Sentimen Global
Pekan ini pasar global dipengaruhi oleh meningkatnya risiko pasokan energi. Harga Brent naik ke US$116,72 per barel dan WTI ke US$103,27 per barel setelah meningkatnya ketegangan di Timur Tengah, termasuk kekhawatiran gangguan terhadap infrastruktur dan jalur distribusi energi. Kenaikan harga minyak dapat menaikkan biaya transportasi dan produksi, sehingga berpotensi menambah tekanan terhadap inflasi apabila bertahan dalam waktu lama. Reuters melaporkan kenaikan harga minyak dan risiko gangguan pasokan pada 23 Oktober.
Dari sisi kebijakan moneter, kenaikan energi menjadi faktor yang perlu dicermati karena dapat mempersulit penurunan inflasi. Pada saat yang sama, yield US Treasury 10 tahun berada di sekitar 5,00%. Imbal hasil obligasi pemerintah yang tinggi dapat meningkatkan biaya peluang kepemilikan aset berisiko dan memengaruhi valuasi saham, terutama saham yang sensitif terhadap tingkat diskonto. Namun, arah yield selanjutnya tetap bergantung pada data ekonomi, ekspektasi inflasi, dan komunikasi bank sentral.
Pergerakan bursa menunjukkan respons yang tidak seragam. Dow Jones naik 0,41% selama sepekan, sedangkan S&P 500 dan Nasdaq masing-masing turun 0,47% dan 0,71%. Di Asia, Nikkei 225 dan Hang Seng mengalami koreksi lebih dalam, sedangkan empat indeks utama Eropa yang tercakup dalam data juga melemah. VIX ditutup di 19,45, lebih rendah dibandingkan penutupan pekan sebelumnya, tetapi pergerakannya meningkat pada hari Jumat. Kombinasi ini menunjukkan bahwa kinerja indeks dan indikator volatilitas perlu dibaca bersama, bukan sebagai satu sinyal tunggal.
Harga komoditas lainnya memperlihatkan pola yang berbeda. Emas turun 4,14% ke US$4.007,90 per ons selama sepekan, sementara batu bara Newcastle naik tipis 0,20% ke US$150,70 per ton, dan CPO naik 1,03% ke MYR4.818 per ton. Perbedaan ini mencerminkan bahwa faktor pendorong tiap komoditas tidak identik; karena itu, kenaikan minyak tidak dapat langsung digeneralisasi menjadi kenaikan seluruh komoditas.
Pekan depan (26–30 Oktober 2026), fokus pasar mencakup:
- Keputusan The Fed pada 28 Oktober waktu AS (dini hari 29 Oktober WIB);
- Keputusan Bank of Canada dan Reserve Bank of New Zealand (28 Oktober), ECB (29 Oktober), dan Bank of Japan (30 Oktober);
- Estimasi awal PDB kuartal III dan inflasi PCE September AS (29 Oktober);
- Laporan keuangan perusahaan teknologi besar dan perkembangan pasokan energi di Timur Tengah.
Sentimen Domestik
IHSG menguat selama pekan 19–23 Oktober 2026 dan berakhir di 5.439,258, atau naik 4,90% dari penutupan pekan sebelumnya. Pemicunya pengumuman MSCI soal konsultasi usulan perubahan klasifikasi pasar saham Indonesia ke Standalone Market, dan IHSG turun 11,57% pada 16 Oktober. Masa konsultasi berlangsung hingga 30 April 2027. Pekan ini IHSG turun 3,64% pada Senin ke 4.996,609, lalu menguat empat hari berturut-turut: 5.278,888 (Selasa), 5.328,360 (Rabu), 5.387,905 (Kamis), dan 5.439,258 (Jumat). Penutupan Jumat masih di bawah 5.863,780 pada 15 Oktober, dan kinerja YTD (year to date, sejak awal tahun) tercatat −37,10%.
Penguatan tercatat di seluruh indeks sektor: transportasi naik 9,02%, energi 6,37%, infrastruktur 5,68%, properti 5,39%, dan keuangan 4,96%. Namun, kinerja sejak awal tahun masih negatif untuk IHSG sebesar 37,10%; sektor teknologi juga tercatat turun 45,79% sejak awal tahun. Perbedaan antara penguatan mingguan dan kinerja YTD memperlihatkan pentingnya membedakan pemulihan jangka pendek dari kinerja kumulatif sejak awal tahun. Angka tersebut merupakan data historis, bukan indikasi kinerja periode berikutnya.
Di sisi aliran dana, investor asing membukukan jual bersih Rp6.671,26 miliar selama pekan ini, lebih besar dibandingkan Rp3.194,57 miliar pada pekan sebelumnya. Data Pasardana juga mencatat jual bersih asing sekitar Rp1,28 triliun pada Jumat dan akumulasi jual bersih asing YTD sebesar Rp94,87 triliun. Fakta bahwa IHSG menguat sementara investor asing mencatat jual bersih menunjukkan bahwa kenaikan indeks tidak dapat dijelaskan hanya melalui arus investor asing; data tersebut tidak dengan sendirinya mengungkap seluruh faktor yang menggerakkan harga.
Di tengah volatilitas tersebut, perhatian pasar beralih pada reformasi integritas dan transparansi pasar modal Indonesia. MSCI pada 15 Oktober memulai konsultasi mengenai proposal perubahan klasifikasi Indonesia dari Emerging Market menjadi Standalone Market. Menurut OJK, proses tersebut belum merupakan keputusan final; periode konsultasi berlangsung hingga 30 April 2027 dan keputusan akhir dijadwalkan pada 30 Juni 2027. Sementara itu, FTSE Russell mempertahankan Indonesia dalam klasifikasi Secondary Emerging Market dan tidak memasukkannya ke dalam watch list pada tinjauan Oktober. Perbedaan hasil tersebut menegaskan bahwa klasifikasi pasar dari masing-masing penyedia indeks merupakan proses terpisah, dengan metodologi dan evaluasi masing-masing.
Pada 26 Oktober, OJK juga mengumumkan perpanjangan kebijakan buyback tanpa persetujuan RUPS hingga Juni 2027. Kebijakan tersebut tetap tunduk pada peraturan yang berlaku, termasuk kewajiban free float, prinsip kehati-hatian, dan kemampuan keuangan emiten. Dari sisi penegakan hukum, OJK melaporkan denda administratif sebesar Rp2,23 triliun kepada 166 pihak hingga 16 Oktober 2026. OJK menegaskan bahwa dugaan tindak pidana pasar modal dapat ditindaklanjuti melalui proses hukum apabila bukti yang cukup ditemukan. Kedua perkembangan ini menunjukkan bahwa respons otoritas mencakup kebijakan korporasi sekaligus penguatan penegakan hukum dan integritas pasar.
Bank Indonesia mempertahankan BI-Rate (suku bunga acuan BI) di 5,75% pada RDG 20–21 Oktober, level yang sama sejak Juni 2026. Deposit Facility naik ke 5,00% dari 4,75%, Lending Facility tetap 6,50%, dan BI menurunkan GWM perbankan mulai November. Sasaran inflasi dipertahankan 2,5% ±1% untuk 2026–2027. Dalam survei Bloomberg sebelum rapat, 19 dari 38 ekonom memperkirakan kenaikan BI-Rate. JISDOR berada di Rp18.069 per dolar AS dari Rp18.052 pada 16 Oktober. Kenaikan USD/IDR berarti rupiah melemah tipis. Yield SBN 10 tahun tercatat 7,446% pada 23 Oktober.
BEI mengumumkan (Peng-00201/BEI.POP/10-2026) bahwa saham dengan kepemilikan terkonsentrasi tinggi (High Shareholding Concentration/HSC) dikecualikan dari seleksi IHSG, dan jadwal evaluasi indeks diubah menjadi Januari, April, Juli, dan Oktober. Aturan ini efektif 2 November 2026, tanpa perubahan metode penghitungan IHSG. Selain itu, BEI juga melakukan penyesuaian batas Auto Rejection Bawah (ARB) yang sebelumnya dari rentang 20% hingga 35%, menjadi maksimal 7% melalui siaran pers pada 19 Oktober 2026.
Pekan depan (26–30 Oktober 2026), fokus pasar mencakup:
- Penyesuaian dan pemberlakuan kriteria baru IHSG pada 2 November2026;
- Keputusan The Fed pada 28 Oktober 2026, yang menjadi acuan eksternal bagi yield dan rupiah.
Capital and Fund Performance
Ayovest’s Wrap
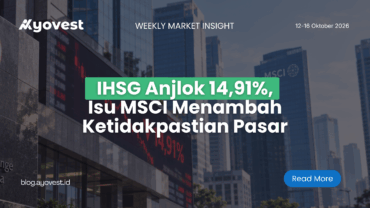
Dalam dua pekan terakhir IHSG turun 14,91%, lalu naik 4,90%. Angka mingguan ini perlu dibaca bersama kinerja YTD yang masih −37,10%, karena setiap periode mengukur rentang waktu yang berbeda. Perubahan indeks juga tidak berarti semua saham atau portofolio bergerak dengan besaran yang sama. Pekan ini 580 saham naik lebih dari 2%, tetapi 115 saham turun lebih dari 2%.
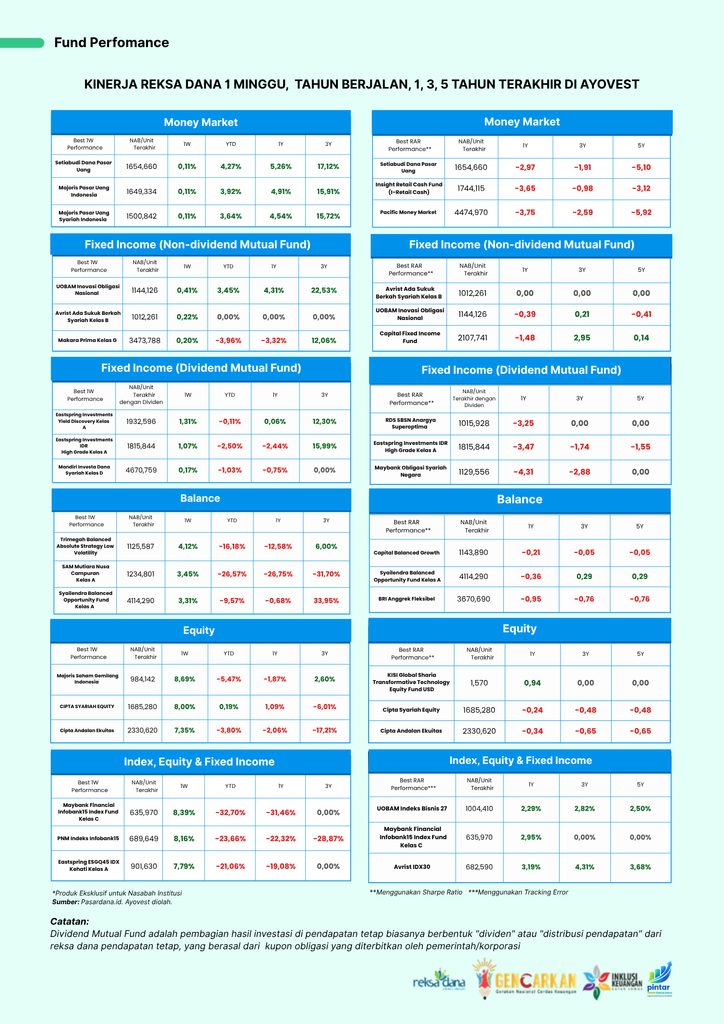
Jenis aset memiliki karakter pergerakan yang berbeda. Data Pasardana menunjukkan Indeks Reksa Dana Saham (PIRS) +6,17% dalam 1W dan −23,76% YTD, sedangkan Indeks Reksa Dana Pasar Uang (PIRPU) +0,07% dalam 1W dan +2,65% YTD. Angka-angka ini hanya menggambarkan perilaku historis, dan kondisi pasar dapat berubah karena harga energi, kebijakan bank sentral, yield, serta perkembangan klasifikasi pasar.
Pasar global masih menghadapi beberapa faktor yang saling berkaitan: kenaikan harga minyak dapat menambah tekanan inflasi; ekspektasi inflasi dapat memengaruhi penilaian terhadap arah suku bunga; dan perubahan yield obligasi dapat memengaruhi penilaian investor terhadap aset berisiko. Di Indonesia, keputusan BI mempertahankan BI-Rate, pergerakan rupiah, yield SBN, dan arus transaksi investor asing merupakan sejumlah indikator yang dapat digunakan untuk memahami kondisi pasar. Tidak satu pun indikator tersebut sebaiknya dibaca secara terpisah atau dianggap sebagai kepastian arah pasar.
Dengan melihat faktor yang akan terjadi, penting bagi investor tetap memperhatikan diversifikasi portofolio dengan mengalokasikan dana ke beberapa jenis reksa dana sesuai profil risiko dan tujuan keuangan. Reksa dana pasar uang dapat dimanfaatkan sebagai jangkar penyeimbang dan penyimpan likuiditas di tengah pasar yang bergejolak. Bagi pemegang reksa dana saham, fokuslah pada horizon investasi jangka panjang. Hindari mengambil keputusan impulsif hanya berdasarkan pergerakan harga mingguan atau harian. Terapkan Strategi Dollar-Cost Averaging (DCA)/ Rupiah-Cost Averaging (RCA) dengan melakukan pembelian reksa dana saham secara berkala untuk mendapat harga rata-rata yang optimal ketimbang mencoba menebak puncak atau dasar pasar (market timing).
Disclaimer
INVESTASI MELALUI REKSA DANA MENGANDUNG RISIKO. SEBELUM MEMUTUSKAN BERINVESTASI, CALON INVESTOR WAJIB MEMBACA DAN MEMAHAMI PROSPEKTUS.
Reksa dana merupakan produk pasar modal dan bukan produk yang diterbitkan oleh Agen Penjual Efek Reksa Dana. PT Generasi Paham Investasi selaku Agen Penjual Efek Reksa Dana tidak bertanggung jawab atas tuntutan dan risiko pengelolaan portofolio reksa dana yang dilakukan oleh Manajer Investasi.
Informasi dalam laporan ini disajikan untuk tujuan edukasi dan informasi pasar, bukan merupakan penawaran, permintaan untuk menjual, atau rekomendasi untuk membeli maupun menjual efek atau produk reksa dana tertentu. Data kinerja historis tidak menjamin atau mencerminkan indikasi kinerja di masa mendatang dan bukan merupakan proyeksi kinerja. Investor perlu membaca serta memahami Fund Fact Sheet dan prospektus produk terkait sebelum mengambil keputusan investasi.
PT Generasi Paham Investasi adalah Agen Penjual Efek Reksa Dana yang berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Glosarium
- IHSG: Indeks yang menggambarkan pergerakan harga saham yang tercatat di Bursa Efek Indonesia.
- YTD (Year to Date): Perubahan nilai sejak awal tahun kalender sampai tanggal pengukuran.
- Net sell: Nilai penjualan yang melebihi nilai pembelian investor selama periode tertentu.
- VIX: Indeks yang mencerminkan ekspektasi volatilitas pasar saham AS berdasarkan harga opsi S&P 500.
- Yield: Imbal hasil obligasi yang dipengaruhi oleh harga pasar dan karakteristik instrumen tersebut.
- BI-Rate: Suku bunga kebijakan Bank Indonesia yang menjadi salah satu acuan kebijakan moneter